
Você recebe um aumento, conquista um emprego melhor ou começa a ganhar mais, mas continua chegando ao fim do mês sem dinheiro? Entenda por que isso acontece, como o aumento do padrão de consumo pode comprometer seu futuro e o que fazer para transformar uma renda maior em qualidade de vida e segurança financeira.
Por Diogo Calazak | Finanças e Cia
Conseguir um aumento de salário é uma conquista importante. Depois de meses ou até anos trabalhando, estudando, assumindo responsabilidades e buscando oportunidades, finalmente chega aquele momento em que o dinheiro recebido no fim do mês aumenta. A primeira sensação costuma ser de alívio. Agora será possível pagar as contas com mais tranquilidade, comprar algumas coisas que estavam sendo adiadas, oferecer mais conforto à família e, quem sabe, começar a guardar dinheiro.
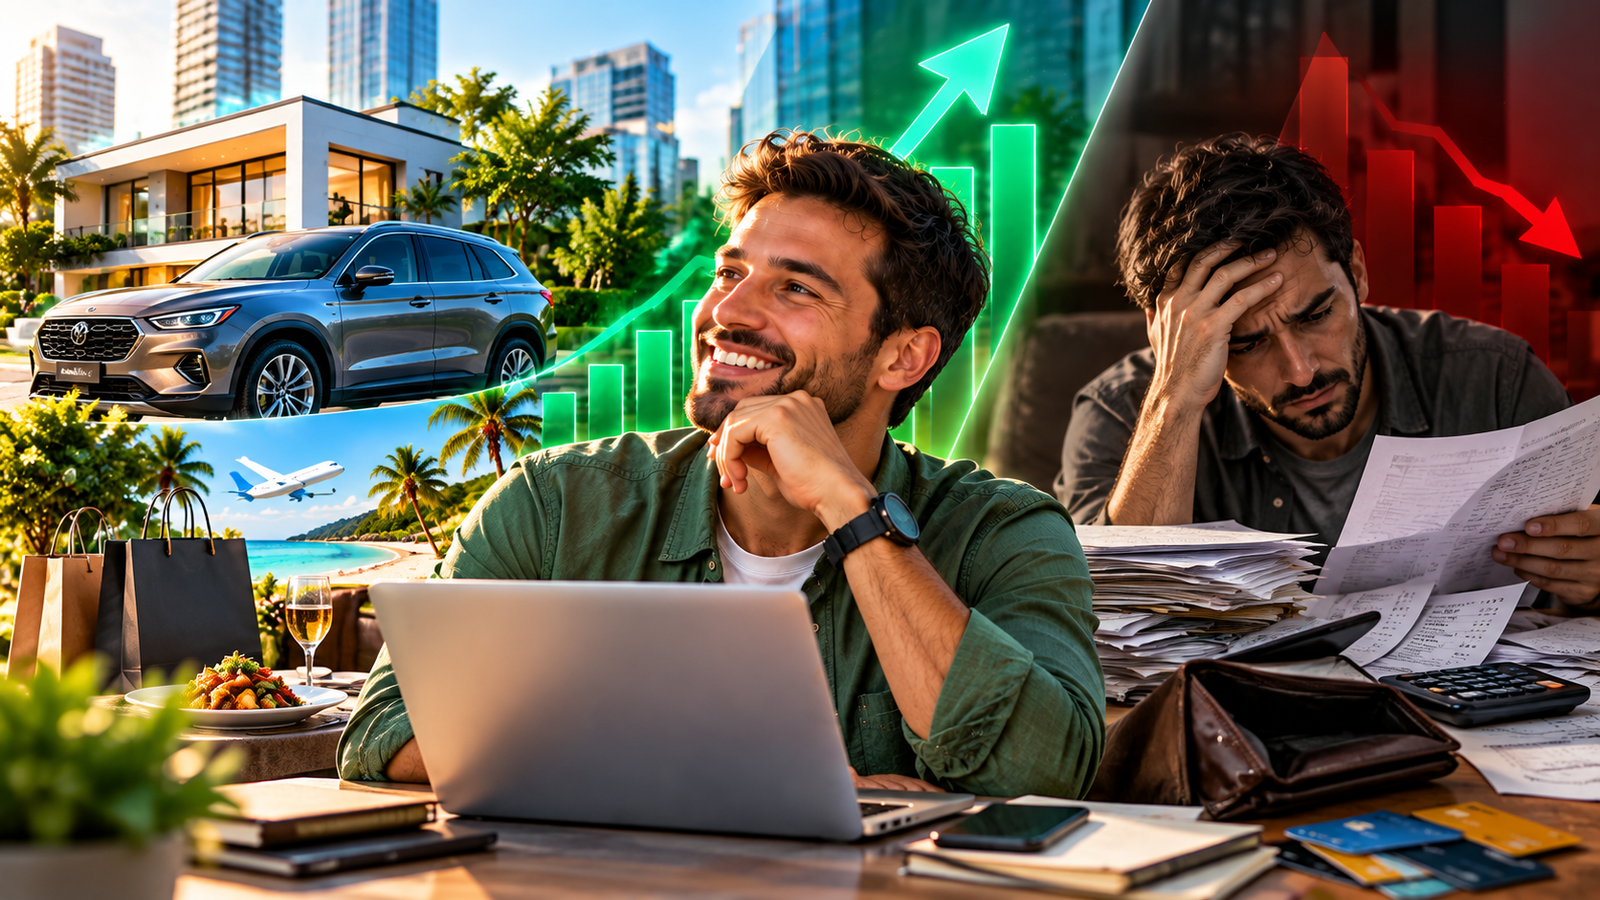
Mas existe uma situação que acontece com muito mais frequência do que imaginamos: alguns meses depois do aumento, aquela sensação de tranquilidade desaparece. O salário está maior, mas o dinheiro continua acabando antes do próximo pagamento. As contas aumentaram, novas parcelas surgiram e aquilo que antes parecia um luxo passou a ser considerado uma necessidade.
Uma pessoa que ganhava R$ 2.500 e passou a receber R$ 4.000 pode continuar enfrentando exatamente as mesmas dificuldades financeiras de antes. Da mesma forma, alguém com renda de R$ 8.000 pode viver permanentemente endividado, enquanto outra pessoa, recebendo menos, consegue manter uma reserva e planejar o futuro.
Isso não significa que ganhar mais dinheiro seja ruim ou que a renda não faça diferença. Pelo contrário. Uma renda maior pode transformar profundamente a vida de uma família, principalmente quando permite sair de uma situação de privação e garantir necessidades básicas. O problema aparece quando o crescimento das despesas acompanha, ou até ultrapassa, o crescimento dos rendimentos.
Esse comportamento tem um nome: inflação do estilo de vida.
Embora seja pouco discutido fora dos conteúdos de educação financeira, esse fenômeno ajuda a explicar por que tantas pessoas trabalham cada vez mais, conquistam melhores salários e, ainda assim, não conseguem construir segurança financeira.
E talvez a pergunta mais importante não seja apenas quanto dinheiro você ganha, mas quanto desse dinheiro realmente está melhorando sua vida e construindo seu futuro.
1. O que é inflação do estilo de vida e por que ela acontece?
A inflação do estilo de vida, também conhecida pela expressão inglesa lifestyle inflation, acontece quando uma pessoa aumenta seus gastos à medida que sua renda cresce. Em vez de utilizar parte do dinheiro adicional para fortalecer suas finanças, ela passa a consumir mais, contratar serviços mais caros e assumir compromissos que antes não faziam parte do orçamento.
Imagine alguém que recebe R$ 2.500 por mês e consegue manter suas despesas próximas desse valor. Depois de uma promoção, o salário aumenta para R$ 3.500. A diferença de R$ 1.000 poderia ser utilizada para quitar dívidas, criar uma reserva de emergência, investir ou realizar um objetivo importante.
Entretanto, aos poucos, começam as mudanças. A pessoa troca o plano de celular por outro mais caro, aumenta a frequência dos pedidos de comida, assume uma prestação de veículo, contrata novos serviços e passa a comprar produtos de marcas mais caras. Quando percebe, aqueles R$ 1.000 adicionais já estão completamente comprometidos.
O salário cresceu, mas a capacidade de guardar dinheiro permaneceu praticamente igual.
O mais curioso é que esse processo raramente acontece de uma vez. Normalmente, são pequenas decisões que parecem perfeitamente justificáveis quando analisadas individualmente.
Depois de trabalhar tanto, por que não comprar um celular melhor? Se agora existe um salário maior, por que não trocar de carro? Se a renda aumentou, por que continuar frequentando os mesmos lugares ou escolhendo produtos mais baratos?
Não existe nada de errado em desejar conforto, lazer ou conquistas materiais. O dinheiro também serve para proporcionar experiências, facilitar a rotina e melhorar a qualidade de vida. A questão é perceber quando essas escolhas deixam de ser conscientes e passam a consumir automaticamente todo aumento de renda.
Existe ainda um fator psicológico importante: o ser humano se adapta rapidamente às melhorias. Aquilo que inicialmente parecia uma conquista extraordinária pode se transformar em algo comum depois de alguns meses.
Um restaurante que antes era reservado para ocasiões especiais passa a fazer parte da rotina. Um serviço contratado como recompensa começa a parecer indispensável. Um veículo mais caro traz novas despesas que passam a ser consideradas normais.
Essa adaptação pode provocar uma busca constante por novas melhorias, sem que a pessoa experimente uma sensação duradoura de satisfação.
A inflação do estilo de vida nasce justamente dessa combinação entre renda maior, adaptação ao conforto e ausência de planejamento para o dinheiro adicional.
2. Como uma pessoa pode ganhar muito mais e continuar sem dinheiro?
Para compreender melhor, vamos utilizar uma situação hipotética bastante próxima do cotidiano de muitas famílias.
Imagine um trabalhador que, no início de determinado período, recebia R$ 3.000 líquidos por mês. Suas despesas consumiam R$ 2.800, permitindo guardar aproximadamente R$ 200.
Depois de uma promoção e de uma mudança de emprego, sua renda líquida sobe para R$ 5.000. É um crescimento expressivo, que deveria abrir novas possibilidades financeiras.
Entretanto, o orçamento também muda.
| Despesas mensais | Antes do aumento | Depois do aumento |
|---|---|---|
| Moradia | R$ 900 | R$ 1.400 |
| Alimentação | R$ 650 | R$ 950 |
| Transporte | R$ 300 | R$ 650 |
| Internet, celular e assinaturas | R$ 150 | R$ 300 |
| Lazer e compras | R$ 300 | R$ 700 |
| Parcelamentos e outros gastos | R$ 500 | R$ 850 |
| Total das despesas | R$ 2.800 | R$ 4.850 |
| Renda líquida | R$ 3.000 | R$ 5.000 |
| Dinheiro disponível | R$ 200 | R$ 150 |
Observe o resultado.
Essa pessoa passou a ganhar R$ 2.000 a mais por mês, mas sua sobra financeira caiu de R$ 200 para R$ 150. Mesmo recebendo um salário significativamente superior, tornou-se ainda mais dependente da continuidade daquela renda.
Agora imagine que ela perca o emprego, precise ficar afastada do trabalho ou enfrente uma despesa inesperada. Os compromissos assumidos durante o período de maior renda não desaparecem automaticamente.
O aluguel continua vencendo, as parcelas permanecem, o financiamento precisa ser pago e os serviços contratados seguem gerando cobranças.
Esse é um dos principais perigos da inflação do estilo de vida: ela transforma aumentos de renda em despesas permanentes.
Enquanto o salário continua chegando, a situação pode parecer administrável. Mas, diante de uma emergência, a falta de reservas torna o orçamento muito mais vulnerável.
É importante observar que os valores apresentados são apenas ilustrativos. Na vida real, parte do aumento das despesas pode decorrer de necessidades legítimas, como nascimento de filhos, mudança de cidade, tratamentos de saúde ou reajustes de preços. Nem todo crescimento de gasto representa consumo desnecessário.
O problema específico da inflação do estilo de vida está no aumento do padrão de consumo que poderia ser planejado, mas acaba acontecendo sem uma avaliação de suas consequências.
3. Os hábitos que fazem o dinheiro desaparecer mesmo depois de um aumento salarial
Um dos principais sinais da inflação do estilo de vida é a transformação de despesas ocasionais em compromissos frequentes.
Pedir comida por aplicativo uma vez por semana pode fazer parte do orçamento de determinada família. Entretanto, quando a frequência aumenta para quatro ou cinco vezes, o custo mensal pode se tornar significativo. O mesmo acontece com serviços de assinatura, compras por impulso, deslocamentos mais caros e produtos adquiridos pela conveniência.
Considere um exemplo: uma pessoa passa a gastar R$ 20 adicionais por dia útil com pequenas compras e serviços que antes não utilizava. Em 22 dias úteis, são R$ 440 por mês. Em 12 meses, esse hábito representa R$ 5.280.
Isso não significa que todo gasto de R$ 20 seja um desperdício. Às vezes, pagar por conveniência economiza tempo, reduz desgaste ou melhora a rotina. O importante é perceber o impacto acumulado e decidir conscientemente se aquele benefício vale o custo.
Outro comportamento comum é assumir novas parcelas porque o salário aumentou.
Imagine que uma pessoa receba R$ 800 adicionais e decida contratar um financiamento com prestação de R$ 650. Embora a parcela aparentemente caiba dentro do aumento, sobram apenas R$ 150 daquela renda adicional. E isso antes de considerar seguro, manutenção, impostos ou outras despesas relacionadas ao bem adquirido.
Na prática, um aumento salarial que poderia fortalecer o orçamento acaba comprometido por vários anos.
Também existe a influência da comparação social. Redes sociais mostram viagens, carros, restaurantes, imóveis e experiências que podem criar a sensação de que estamos ficando para trás. Quando a renda aumenta, surge a oportunidade de consumir produtos semelhantes aos que vemos diariamente.
O problema é que ninguém conhece completamente a realidade financeira das pessoas que aparecem nas redes. Uma fotografia de viagem não revela se ela foi paga à vista, parcelada ou financiada. Um carro novo não mostra necessariamente o tamanho da dívida assumida para comprá-lo.
Comparar o próprio padrão de vida com a aparência de prosperidade dos outros pode levar a decisões que não combinam com os objetivos e as possibilidades reais da família.
Há ainda o consumo como recompensa emocional. Depois de uma semana difícil, uma conquista profissional ou um período de muito esforço, comprar alguma coisa pode parecer uma forma merecida de compensação.
Recompensar o próprio trabalho não é errado. O problema aparece quando toda conquista financeira precisa ser acompanhada de um novo compromisso de consumo.
Se cada aumento salarial vier acompanhado de uma prestação maior, a pessoa poderá passar anos evoluindo profissionalmente sem experimentar uma melhora equivalente em sua segurança financeira.
4. Ganhar mais não é o mesmo que enriquecer: entenda a diferença entre renda, patrimônio e liberdade financeira
Existe uma diferença fundamental entre receber um salário elevado e possuir uma situação financeira sólida.
Renda é o dinheiro que entra. Patrimônio é o conjunto de bens, direitos e recursos que uma pessoa possui, descontadas suas obrigações quando analisamos seu patrimônio líquido.
Uma pessoa pode ganhar R$ 15 mil por mês e gastar R$ 16 mil. Outra pode receber R$ 5 mil, manter as despesas sob controle, não possuir dívidas caras e conseguir guardar dinheiro regularmente.
Isso não significa que a segunda pessoa seja necessariamente mais rica. Para essa conclusão, seria necessário conhecer os bens, as dívidas, as reservas e outras características financeiras de ambas. Mas o exemplo mostra que uma renda elevada, sozinha, não garante equilíbrio.
A verdadeira melhora financeira acontece quando o crescimento dos rendimentos amplia a capacidade de cumprir compromissos, enfrentar imprevistos, realizar objetivos e tomar decisões com maior liberdade.
Imagine duas pessoas que recebem o mesmo aumento líquido de R$ 1.000.
A primeira incorpora todo o valor ao consumo. A segunda decide utilizar R$ 400 para melhorar sua qualidade de vida e direcionar os R$ 600 restantes para reduzir dívidas, formar reservas ou investir.
Ao longo de um ano, sem considerar rendimentos, a segunda pessoa poderá direcionar R$ 7.200 para fortalecer sua situação financeira.
Em cinco anos, mantendo essa contribuição mensal, o total aportado chegaria a R$ 36 mil, também sem considerar rendimentos ou eventuais retiradas.
A diferença não está em abrir mão de qualquer melhoria no presente. Está em permitir que o aumento da renda produza benefícios tanto agora quanto no futuro.
Uma pessoa que constrói reservas pode enfrentar determinados imprevistos sem recorrer imediatamente ao cartão de crédito ou a empréstimos caros. Também pode ter mais possibilidades para mudar de emprego, estudar, iniciar um projeto ou atravessar períodos de renda menor.
É claro que dinheiro guardado não resolve todos os problemas. Mas pode reduzir a dependência de crédito e ampliar as alternativas disponíveis em momentos difíceis.
Por isso, prosperidade financeira não deveria ser medida apenas pelo salário, pelo carro ou pelos produtos que alguém consegue comprar.
Uma medida igualmente importante é a capacidade de manter a própria vida funcionando quando alguma coisa não sai como planejado.
5. Como evitar a inflação do estilo de vida sem abrir mão de aproveitar a vida
Uma das interpretações equivocadas da educação financeira é acreditar que organizar o dinheiro significa viver permanentemente economizando, recusando oportunidades de lazer e adiando qualquer satisfação pessoal.
Não é essa a proposta.
Se uma pessoa trabalha, estuda, assume responsabilidades e conquista uma renda maior, é natural desejar melhorar suas condições de vida. Morar em um local mais adequado, investir na educação dos filhos, cuidar da saúde, viajar e desfrutar de momentos de lazer podem representar avanços importantes.
A questão é definir quanto do aumento da renda será destinado a essas melhorias e quanto será utilizado para construir segurança financeira.
Uma estratégia simples consiste em estabelecer previamente o destino do dinheiro adicional.
Imagine que você receba um aumento líquido de R$ 1.000. Antes de modificar seu padrão de consumo, poderia organizar esse valor da seguinte maneira:
| Destino do aumento | Valor mensal |
|---|---|
| Melhorias na qualidade de vida | R$ 300 |
| Reserva de emergência | R$ 300 |
| Quitação de dívidas ou objetivos financeiros | R$ 250 |
| Educação e desenvolvimento profissional | R$ 150 |
| Total | R$ 1.000 |
Essa divisão é apenas um exemplo. Quem possui dívidas com juros elevados talvez precise direcionar uma parcela maior para a renegociação e amortização desses compromissos. Quem não consegue cobrir despesas essenciais pode precisar utilizar o aumento para alimentação, moradia e saúde antes de pensar em investimentos.
O princípio mais importante é não deixar que o dinheiro adicional desapareça automaticamente.
Outra medida útil é evitar mudanças permanentes imediatamente após receber um aumento.
Antes de contratar um financiamento, mudar para um imóvel mais caro ou assumir uma despesa mensal elevada, vale observar o orçamento durante alguns meses. Esse período permite compreender o valor efetivamente recebido, os descontos e a estabilidade da nova renda.
Também é importante avaliar o custo total das decisões.
Trocar de carro não significa apenas pagar uma prestação maior. É necessário considerar combustível, manutenção, seguro, impostos, estacionamento e eventual desvalorização.
Mudar de residência pode envolver aluguel, condomínio, transporte, contas de consumo e custos de mudança.
Contratar uma escola particular, um plano de saúde ou outro serviço recorrente exige considerar não apenas o valor atual, mas também possíveis reajustes futuros.
A decisão pode continuar sendo boa e perfeitamente justificável. O importante é que seja tomada com conhecimento de seus efeitos sobre o orçamento.
Uma terceira estratégia é automatizar parte da organização financeira. Quem recebe um salário fixo pode programar uma transferência para a reserva ou para uma conta destinada a objetivos específicos logo após o pagamento, desde que isso não prejudique despesas essenciais.
Dessa forma, a pessoa reduz a chance de consumir todo o valor disponível antes de separar aquilo que pretendia guardar.
Também vale criar metas concretas. Guardar dinheiro sem saber para quê pode parecer pouco motivador. Já construir uma reserva de R$ 3 mil, quitar uma dívida, financiar uma formação profissional ou preparar a entrada de um imóvel são objetivos que tornam o planejamento mais compreensível.
O segredo não é impedir que seu padrão de vida melhore. É garantir que sua segurança financeira também cresça.
Um teste simples para descobrir se seu estilo de vida está consumindo sua renda
Antes de assumir uma nova despesa, responda a cinco perguntas:
- Eu realmente preciso disso ou estou comprando porque agora posso pagar? A resposta ajuda a diferenciar necessidade, desejo e consumo por impulso.
- Esse gasto continuará cabendo no orçamento daqui a seis meses? Considere reajustes, imprevistos e outras despesas já assumidas.
- Estou utilizando dinheiro disponível ou comprometendo renda futura? Uma prestação pequena pode parecer inofensiva, mas várias parcelas reduzem a liberdade financeira dos meses seguintes.
- Se minha renda diminuísse, conseguiria manter essa despesa? Essa pergunta é especialmente importante para financiamentos e contratos de longo prazo.
- Essa escolha melhora minha vida de maneira proporcional ao custo? Nem todo gasto precisa produzir retorno financeiro. Conforto, saúde, tempo e felicidade também têm valor, mas devem ser considerados conscientemente.
Se você perceber que grande parte das novas despesas foi assumida apenas porque o salário aumentou, talvez seja o momento de revisar o orçamento.
Um plano de 90 dias para transformar aumentos de renda em segurança financeira
Nos primeiros 30 dias, descubra para onde o dinheiro está indo. Registre a renda líquida e todas as despesas, incluindo compras parceladas, assinaturas e gastos ocasionais. Compare o orçamento atual com o período anterior ao aumento salarial. O objetivo é identificar quais despesas cresceram, quais eram necessárias e quais podem ser revistas.
Entre o 31º e o 60º dia, reorganize os compromissos. Defina um valor realista para guardar, reduza gastos que não oferecem benefícios proporcionais e avalie a possibilidade de amortizar dívidas caras. Se a renda ainda não cobre necessidades básicas, priorize estabilizar o orçamento antes de estabelecer metas de investimento.
Entre o 61º e o 90º dia, construa uma rotina sustentável. Estabeleça metas financeiras, acompanhe os resultados e escolha conscientemente quais melhorias de qualidade de vida deseja manter. A intenção não é viver com o mesmo padrão para sempre, mas crescer de maneira equilibrada.
Ao final desse período, compare três indicadores: quanto você recebe, quanto gasta e quanto consegue direcionar para reduzir dívidas ou construir patrimônio.
Se a renda aumentou e sua capacidade de guardar dinheiro também melhorou, você provavelmente está utilizando o crescimento financeiro de maneira mais equilibrada.
Se a renda aumentou, mas o endividamento cresceu ainda mais, pode ser necessário revisar algumas decisões.
Conclusão: uma vida financeira melhor não depende apenas de ganhar mais, mas do que fazemos com esse dinheiro
Ganhar mais dinheiro pode abrir portas, realizar sonhos e proporcionar oportunidades que antes pareciam distantes. Para milhões de brasileiros, aumentar a renda é uma necessidade real, especialmente quando o salário não cobre adequadamente alimentação, moradia, saúde e outras despesas fundamentais.
Por isso, seria injusto afirmar que qualquer pessoa pode resolver seus problemas financeiros apenas economizando ou controlando o consumo. Em muitas situações, a renda precisa efetivamente aumentar para que exista espaço para planejamento e construção de reservas.
Entretanto, quando esse crescimento acontece, surge uma oportunidade que não deveria ser desperdiçada.
A inflação do estilo de vida mostra que é possível conquistar salários maiores e continuar preso às mesmas dificuldades financeiras. Isso acontece quando novas despesas acompanham automaticamente cada aumento, impedindo que parte do dinheiro seja utilizada para construir segurança e ampliar as possibilidades futuras.
O caminho não está em abandonar sonhos, deixar de comprar coisas boas ou transformar a vida em uma sequência de sacrifícios. Está em aprender a fazer escolhas que equilibrem satisfação presente e tranquilidade futura.
Um aumento salarial pode servir para melhorar a alimentação da família, proporcionar mais conforto, investir em educação, realizar uma viagem e também construir uma reserva. Essas possibilidades não precisam ser inimigas umas das outras. O planejamento permite encontrar um equilíbrio compatível com cada realidade.
Talvez a maior mudança aconteça quando deixamos de perguntar apenas quanto dinheiro conseguimos ganhar e começamos a observar o que esse dinheiro está permitindo construir.
Porque uma vida financeira melhor não é necessariamente aquela em que você consegue comprar cada vez mais. É aquela em que o dinheiro amplia suas escolhas, reduz suas preocupações e ajuda você a viver com mais segurança, dignidade e liberdade.
E, quando o próximo aumento chegar, vale fazer uma pergunta antes de assumir novas despesas:
“Como posso utilizar esse dinheiro para melhorar minha vida hoje sem comprometer a tranquilidade que desejo ter amanhã?”
A resposta pode representar o início de uma transformação muito maior do que o próprio aumento salarial.
Observação: este artigo possui caráter exclusivamente informativo e educativo e não constitui recomendação individualizada de investimento ou contratação de crédito. Os exemplos financeiros são hipotéticos. As decisões devem considerar a renda, as despesas, os objetivos e os riscos específicos de cada pessoa ou família.