
Ensinar uma criança a compreender o valor do dinheiro não significa falar sobre investimentos ou transformar a infância em uma preocupação com contas. Com exemplos simples, brincadeiras e situações do cotidiano, pais e responsáveis podem ajudar os filhos a desenvolver hábitos que serão importantes por toda a vida.
Por Diogo Calazak | Finanças e Cia
Toda criança passa por uma fase em que começa a fazer perguntas sobre dinheiro. Algumas querem saber por que não podem levar todos os brinquedos da loja. Outras perguntam por que os pais precisam trabalhar, como funciona o cartão de crédito ou por que determinados produtos custam mais caro do que outros.
Em muitas famílias, essas perguntas recebem respostas rápidas: “não temos dinheiro”, “isso é muito caro” ou “quando você crescer, vai entender”.
Mas e se esses momentos fossem utilizados para ensinar algo importante?
A educação financeira infantil não precisa começar com cálculos complicados, explicações sobre bancos ou conversas sobre investimentos. Na verdade, os primeiros ensinamentos podem surgir em situações bastante simples: durante uma ida ao supermercado, na escolha de um brinquedo, ao guardar moedas em um cofrinho ou ao decidir entre comprar alguma coisa agora e esperar um pouco mais.
O objetivo não é fazer uma criança se preocupar com o orçamento doméstico. É ajudá-la a compreender, gradualmente, que o dinheiro possui valor, que os recursos são limitados e que nossas escolhas produzem consequências.
Esses aprendizados podem contribuir para o desenvolvimento da autonomia, da paciência, da capacidade de planejamento e da responsabilidade.
Uma criança que aprende a diferenciar aquilo que deseja daquilo que realmente precisa começa a desenvolver uma habilidade importante para a vida adulta. Da mesma forma, quando entende que guardar uma pequena quantia pode ajudá-la a alcançar um objetivo, descobre que nem toda satisfação precisa acontecer imediatamente.
Entretanto, ensinar sobre dinheiro exige cuidado. A infância deve continuar sendo um período de brincadeiras, descobertas e segurança emocional. Crianças não devem carregar a responsabilidade de resolver dificuldades financeiras dos adultos.
A boa educação financeira infantil acontece quando o aprendizado é adequado à idade, respeita o desenvolvimento da criança e utiliza exemplos que fazem sentido em sua realidade.
E o melhor é que muitas dessas lições podem começar dentro de casa, sem necessidade de materiais caros ou conhecimentos avançados.
1. Por que ensinar educação financeira desde a infância pode fazer diferença no futuro?
Grande parte dos hábitos que desenvolvemos ao longo da vida começa a ser construída por meio da observação e da repetição.
As crianças observam como os adultos fazem compras, reagem aos preços, utilizam dinheiro, conversam sobre trabalho e tomam decisões relacionadas ao consumo.
Mesmo quando ninguém está ensinando diretamente, elas estão recebendo informações sobre o significado do dinheiro.
Imagine uma criança que acompanha os pais ao supermercado. Ela observa que alguns produtos são escolhidos e outros são deixados na prateleira. Percebe que existe uma lista de compras e que nem tudo o que parece interessante precisa ser levado para casa.
Esse momento pode ser utilizado para explicar que o dinheiro disponível precisa atender a diferentes necessidades e que escolher um produto significa, muitas vezes, abrir mão de outro.
Em outra situação, uma criança pede um brinquedo que custa R$ 80. Em vez de simplesmente responder que não pode comprar, o responsável pode explicar, de maneira tranquila, que aquela compra não estava planejada e que existem outras prioridades naquele momento.
Se for apropriado à idade e à situação financeira da família, também é possível propor que a criança guarde parte de uma mesada ou de valores recebidos em presentes para alcançar o objetivo.
O aprendizado não está apenas em conseguir comprar o brinquedo. Está em compreender que desejos podem ser planejados e que esperar faz parte de algumas conquistas.
É importante destacar que educação financeira não deve ser confundida com ensinar crianças a valorizar dinheiro acima de tudo.
Solidariedade, generosidade, respeito e consciência sobre as diferenças sociais também fazem parte de uma relação saudável com os recursos financeiros.
Uma criança precisa entender que algumas famílias possuem mais dinheiro do que outras, mas que isso não torna ninguém superior ou inferior.
Também deve compreender que nem todas as pessoas possuem as mesmas oportunidades e que dificuldades financeiras não representam falta de valor, esforço ou caráter.
Quando esses princípios acompanham os ensinamentos sobre consumo e planejamento, a educação financeira pode contribuir para a formação de adultos mais conscientes e responsáveis.
2. O que ensinar sobre dinheiro em cada fase da infância?
A maneira de conversar sobre dinheiro precisa acompanhar o desenvolvimento da criança. Uma explicação que faz sentido para alguém de dez anos pode ser complicada demais para uma criança de quatro.
Por isso, é importante utilizar exemplos concretos, linguagem simples e atividades adequadas à idade.
Dos 3 aos 5 anos: descobrindo escolhas e diferenças entre querer e precisar
Nessa fase, a criança começa a compreender conceitos simples, como quantidade, troca e espera.
Brincadeiras de mercadinho podem ser uma ótima oportunidade para apresentar o dinheiro de maneira lúdica. Com notas de brinquedo e produtos imaginários, a criança pode escolher o que deseja comprar e perceber que existe uma quantidade limitada de recursos.
Também é possível explicar a diferença entre necessidade e desejo.
Comer é uma necessidade. Escolher determinado doce é um desejo. Ter roupas adequadas é necessário. Comprar uma peça nova apenas porque gostou dela pode ser uma escolha que depende do orçamento.
Essas explicações devem acontecer sem transformar o consumo em motivo de culpa.
Dos 6 aos 8 anos: começando a planejar pequenas compras
Nessa etapa, muitas crianças já conseguem compreender melhor os números, comparar valores e realizar operações matemáticas simples, respeitando o desenvolvimento individual.
É um bom momento para apresentar o conceito de guardar dinheiro para um objetivo.
Imagine que uma criança de sete anos queira comprar um brinquedo de R$ 60. Se ela recebe R$ 10 por semana e decide guardar todo esse valor, precisará de seis semanas para alcançar a quantia, desde que não utilize o dinheiro para outras finalidades.
Essa atividade permite trabalhar matemática, planejamento e paciência ao mesmo tempo.
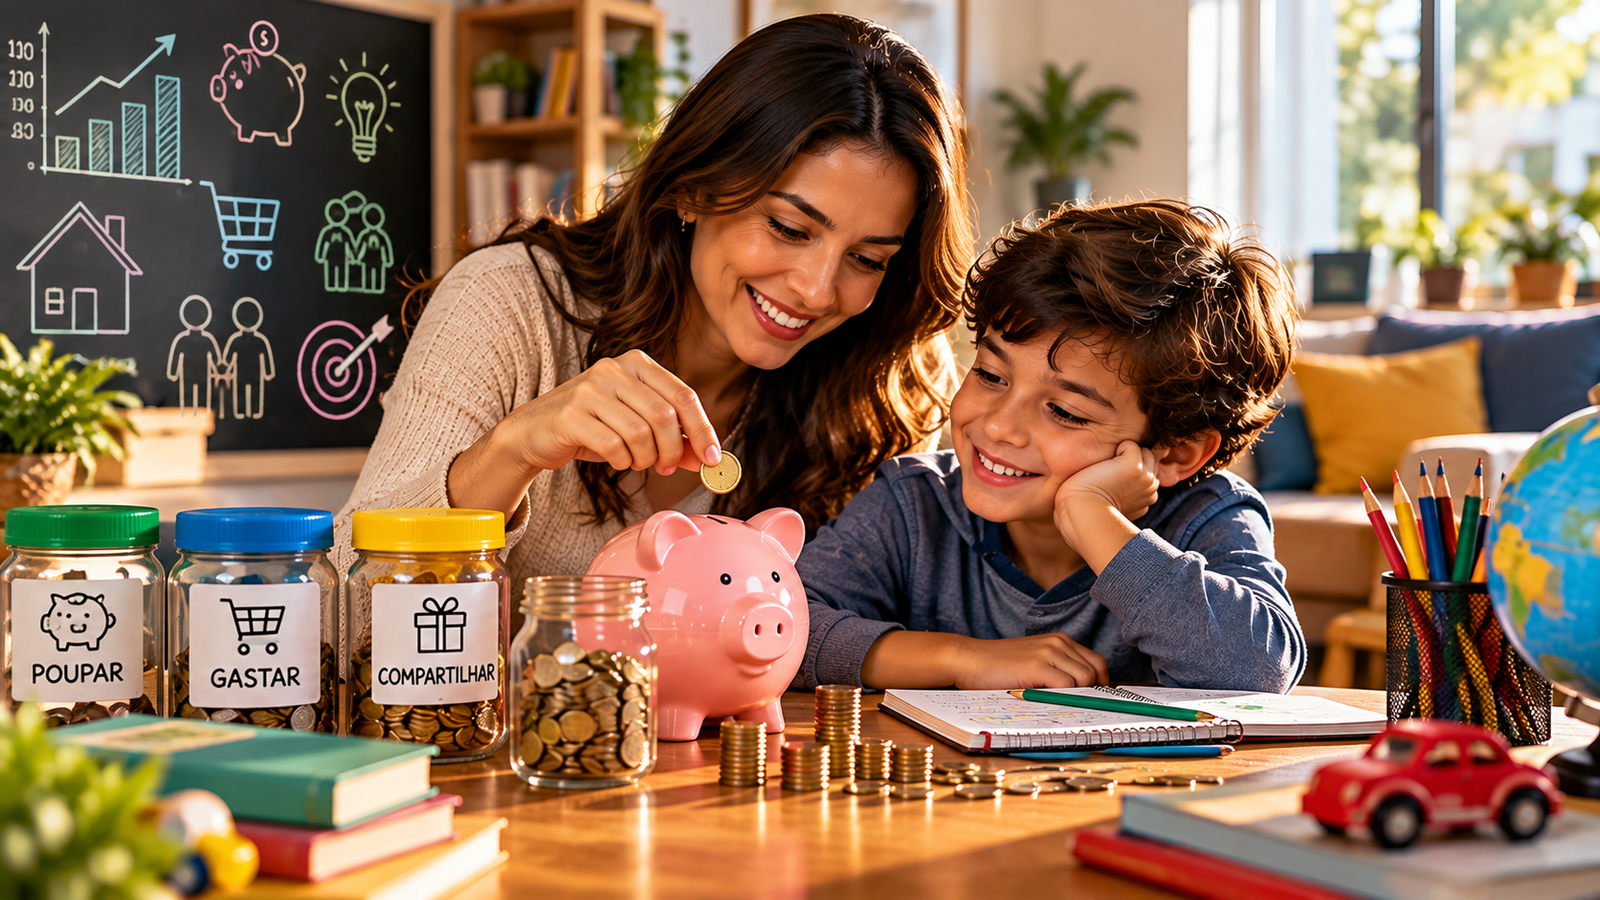
Também é possível utilizar três recipientes identificados com finalidades diferentes: gastar, guardar e compartilhar.
O recipiente destinado a gastar representa pequenas escolhas imediatas. O de guardar ajuda a construir objetivos. O de compartilhar pode ser utilizado para ensinar solidariedade, como contribuir voluntariamente para uma ação coletiva ou ajudar alguém, sempre com orientação adequada.
Não existe uma proporção obrigatória para dividir os valores. O importante é explicar o significado de cada escolha.
Dos 9 aos 12 anos: entendendo orçamento, comparação de preços e consumo consciente
Nessa fase, a criança pode começar a participar de atividades mais elaboradas.
Uma possibilidade é estabelecer um pequeno orçamento fictício para organizar uma festa ou planejar um passeio. A criança recebe uma quantia imaginária e precisa escolher como distribuí-la entre diferentes despesas.
Outra atividade interessante é comparar produtos no supermercado. Dois pacotes podem ter preços diferentes, mas também quantidades diferentes. Com ajuda, a criança pode aprender a observar o preço por unidade de medida e compreender que a embalagem mais barata nem sempre representa a compra mais econômica.
Também é possível conversar sobre publicidade, compras por impulso e a influência das redes sociais.
A criança precisa compreender que anúncios são produzidos para despertar interesse e que nem tudo o que aparece em vídeos ou propagandas corresponde a uma necessidade real.
A partir dos 13 anos: desenvolvendo autonomia com responsabilidade
Na adolescência, os assuntos podem se tornar mais próximos da vida adulta.
É possível conversar sobre contas bancárias, Pix, cartões, compras pela internet, golpes financeiros, juros e planejamento de objetivos maiores.
Adolescentes que recebem mesada ou possuem alguma renda podem aprender a registrar entradas e saídas, estabelecer metas e avaliar o custo de decisões de consumo.
Também é importante explicar os riscos de compartilhar senhas, clicar em links suspeitos ou realizar pagamentos sem verificar a identidade do destinatário.
O objetivo não é conceder autonomia financeira ilimitada, mas desenvolver responsabilidade de maneira gradual e acompanhada.
Essas faixas etárias são referências aproximadas. Cada criança possui seu próprio ritmo de desenvolvimento, e as atividades devem ser adaptadas às suas capacidades e necessidades.
3. Como ensinar o valor do dinheiro usando situações simples do cotidiano
Uma das maiores vantagens da educação financeira infantil é que ela pode ser ensinada sem depender de aulas formais.
O cotidiano oferece inúmeras oportunidades para conversar sobre dinheiro.
No supermercado: aprendendo a fazer escolhas
Imagine que uma família tenha reservado R$ 150 para determinadas compras.
Antes de sair de casa, os responsáveis podem preparar uma lista e explicar à criança que aquele valor precisa ser utilizado para adquirir os produtos planejados.
Durante as compras, a criança pode ajudar a identificar preços, comparar embalagens e somar valores simples.
Se pedir um produto que não estava previsto, o adulto pode explicar que será necessário avaliar se existe dinheiro disponível e se a compra faz sentido naquele momento.
O objetivo não é fazer a criança sentir que está prejudicando o orçamento. É mostrar que planejamento ajuda a utilizar melhor os recursos.
Na compra de brinquedos: aprendendo a esperar
Uma criança vê um brinquedo e deseja levá-lo imediatamente.
Em vez de comprar por impulso ou simplesmente encerrar a conversa, o responsável pode propor que ela coloque o item em uma lista de desejos.
Depois de alguns dias, a família pode conversar novamente. Às vezes, o interesse permanece. Em outras situações, a criança percebe que já não deseja tanto aquele produto.
Esse exercício ajuda a desenvolver a capacidade de refletir antes de consumir.
Com um cofrinho: aprendendo a construir objetivos
Guardar moedas pode parecer uma atividade simples, mas oferece uma representação concreta do acúmulo de dinheiro.
Imagine uma criança que deseja comprar um livro de R$ 40. Ela começa com R$ 10 e recebe mais R$ 5 por semana para guardar, quando essa possibilidade existe na família.
Depois de seis semanas, terá os R$ 40 necessários, sem considerar outras entradas ou retiradas.
Ao acompanhar o crescimento do valor, a criança percebe que pequenas quantias podem contribuir para alcançar um objetivo.
Na organização de uma festa: aprendendo sobre orçamento
Uma atividade interessante é planejar uma comemoração fictícia.
A criança recebe um orçamento imaginário de R$ 200 e precisa decidir quanto gastaria com bolo, decoração, lembrancinhas e outras despesas.
Se escolher uma decoração muito cara, talvez precise reduzir o valor destinado a outra parte da festa.
Essa brincadeira ensina um princípio importante: o dinheiro é limitado, e nossas escolhas precisam considerar diferentes prioridades.
No consumo de água e energia: aprendendo responsabilidade
Economizar recursos naturais também pode fazer parte da educação financeira.
Apagar luzes desnecessárias, evitar desperdício de água e cuidar dos objetos da casa são hábitos que ajudam a desenvolver responsabilidade.
Entretanto, é importante não atribuir à criança a culpa por contas elevadas. A mensagem deve ser de cuidado com os recursos e com o meio ambiente, não de medo de utilizar serviços essenciais.
Esses exemplos mostram que a educação financeira infantil pode ser incorporada à rotina de maneira natural.
A criança aprende melhor quando participa, observa e compreende o significado das escolhas.
4. Mesada ou semanada: vale a pena dar dinheiro para as crianças?
A mesada é frequentemente apresentada como uma das principais ferramentas de educação financeira infantil. Entretanto, ela não é obrigatória e não precisa fazer parte da realidade de todas as famílias.
Quando existe disponibilidade financeira, oferecer uma pequena quantia regularmente pode ajudar a criança a praticar decisões de consumo e planejamento.
Para crianças menores, a semanada pode ser mais fácil de compreender, porque o intervalo entre os recebimentos é curto.
Imagine que uma criança receba R$ 10 por semana. Os responsáveis podem explicar que aquele valor será destinado a pequenas escolhas pessoais, enquanto as necessidades essenciais continuam sendo responsabilidade dos adultos.
Se a criança gastar tudo no primeiro dia, poderá aprender que precisará esperar até o próximo recebimento para realizar outra compra dentro daquele combinado.
Entretanto, essa experiência deve acontecer com segurança. Não é adequado deixar uma criança sem alimentação, material escolar ou outros itens necessários para ensinar uma suposta lição sobre dinheiro.
A mesada também não precisa ser vinculada automaticamente a todas as tarefas domésticas.
Arrumar a própria cama, guardar brinquedos e participar de atividades adequadas à idade podem ser apresentados como responsabilidades de convivência familiar, e não necessariamente como serviços que precisam ser remunerados.
Algumas famílias optam por oferecer valores por atividades extras específicas, desde que sejam apropriadas à idade e não substituam responsabilidades dos adultos. Essa decisão deve considerar os valores e as possibilidades de cada casa.
Também é importante evitar utilizar dinheiro como principal recompensa por boas notas, demonstrações de afeto ou comportamentos básicos de respeito.
A criança precisa compreender que estudar, colaborar e respeitar outras pessoas possuem valores que vão além de receber uma quantia financeira.
Para famílias que não conseguem oferecer mesada, existem alternativas igualmente úteis.
É possível utilizar dinheiro fictício em brincadeiras, organizar desafios de planejamento, comparar preços e criar atividades com valores imaginários.
O aprendizado financeiro não depende de quanto dinheiro a criança recebe, mas da qualidade das experiências e explicações oferecidas.
5. Como preparar seus filhos para o futuro sem transformar dinheiro em motivo de ansiedade
Ensinar educação financeira também significa saber o que não deve ser colocado sobre os ombros de uma criança.
Em famílias que enfrentam dificuldades econômicas, é natural que os filhos percebam mudanças na rotina. Talvez uma viagem precise ser adiada, um passeio seja substituído por uma atividade gratuita ou determinada compra deixe de acontecer.
Nessas situações, conversar com sinceridade pode ser importante. Entretanto, a explicação precisa ser adequada à idade.
Em vez de dizer que a família poderá perder tudo ou que a criança está causando despesas demais, o responsável pode explicar que existem prioridades e que algumas compras precisarão esperar.
Uma criança não deve sentir que precisa deixar de comer, estudar ou brincar para resolver problemas financeiros dos adultos.
Também é importante evitar discussões intensas sobre dívidas na presença dos filhos, especialmente quando envolvem acusações, ameaças ou medo.
O objetivo da educação financeira é desenvolver segurança e compreensão, não produzir preocupação constante.
Outro cuidado necessário é ensinar a diferença entre valor e preço.
Um brinquedo caro não é necessariamente melhor do que uma brincadeira simples. Uma roupa de marca não torna uma pessoa mais importante. Uma família que possui menos dinheiro merece o mesmo respeito que qualquer outra.
Essas mensagens ajudam a evitar que a criança associe consumo a reconhecimento social ou valor pessoal.
Também vale conversar sobre publicidade e influência digital.
Atualmente, muitas crianças têm contato com vídeos de brinquedos, jogos, influenciadores e conteúdos que apresentam produtos como se fossem indispensáveis.
Os responsáveis podem explicar que determinadas publicações possuem objetivos comerciais e que o desejo de comprar algo pode surgir porque uma propaganda foi criada para despertar interesse.
Na adolescência, esse aprendizado pode ser ampliado para compras dentro de jogos, assinaturas digitais, apostas e promessas de dinheiro fácil.
É importante ensinar que nem toda oportunidade apresentada na internet é confiável e que informações financeiras e senhas devem ser protegidas.
Por fim, os adultos precisam lembrar que o exemplo possui grande influência.
Não é necessário ter uma vida financeira perfeita para ensinar bons hábitos. Pais e responsáveis também enfrentam dificuldades, cometem erros e aprendem ao longo do tempo.
O importante é demonstrar que decisões podem ser revistas, que o planejamento ajuda a enfrentar problemas e que conversar sobre dinheiro não precisa ser motivo de vergonha.
Cinco atividades práticas para começar a educação financeira em casa
1. O mercadinho da família. Utilize embalagens vazias, etiquetas com preços fictícios e notas de brinquedo. A criança escolhe produtos, calcula valores simples e aprende que existe um orçamento limitado.
2. O desafio do cofrinho. Defina com a criança um objetivo pequeno e possível. Registre quanto já foi guardado e quanto falta para alcançá-lo.
3. A lista dos desejos. Sempre que surgir vontade de comprar alguma coisa, anote o produto e o preço. Depois de alguns dias, conversem sobre quais desejos continuam importantes.
4. A comparação de preços. Escolha dois produtos semelhantes e mostre como observar preço, quantidade e utilidade. Para crianças menores, utilize números simples.
5. O planejamento de um passeio. Estabeleça um orçamento fictício ou real, quando apropriado, e convide a criança a participar de escolhas sobre transporte, alimentação e atividades.
Essas experiências devem ser leves e adequadas à idade. O aprendizado acontece melhor quando a criança sente curiosidade e participa com interesse.
Conclusão: ensinar sobre dinheiro é preparar seus filhos para fazer escolhas melhores
A educação financeira infantil não começa quando uma criança abre sua primeira conta bancária ou recebe seu primeiro salário. Ela pode começar muito antes, em conversas simples, brincadeiras e situações que fazem parte da rotina familiar.
Ao aprender a esperar, comparar preços, cuidar de seus objetos e guardar pequenas quantias para alcançar objetivos, a criança desenvolve habilidades que poderão ajudá-la em diferentes momentos da vida.
Mas existe uma lição ainda mais importante: dinheiro não deve ser apresentado como a medida do valor de uma pessoa.
Ter recursos financeiros pode ampliar oportunidades e proporcionar segurança, mas respeito, solidariedade, responsabilidade e honestidade continuam sendo fundamentais.
Os pais não precisam conhecer todos os produtos financeiros ou dominar investimentos para começar a ensinar. Também não precisam ter uma renda elevada.
O que faz diferença é criar oportunidades de aprendizado, conversar com clareza e demonstrar que escolhas financeiras podem ser feitas de maneira consciente.
Uma criança que aprende a cuidar de R$ 10 não está necessariamente sendo preparada para ficar rica. Está começando a compreender que decisões possuem consequências, que objetivos exigem planejamento e que nem tudo precisa ser comprado imediatamente.
Essas habilidades podem contribuir para uma relação mais equilibrada com o dinheiro na vida adulta.
Ensinar seus filhos a lidar com dinheiro não significa antecipar as preocupações dos adultos. Significa oferecer conhecimentos para que, no futuro, eles tenham mais autonomia, responsabilidade e liberdade para construir seus próprios caminhos.
E talvez uma das melhores heranças que uma família possa deixar não esteja apenas no dinheiro que consegue acumular, mas também nos valores e conhecimentos que transmite às próximas gerações.
Este artigo possui caráter informativo e educativo. As atividades sugeridas devem ser adaptadas à idade, ao desenvolvimento e à realidade de cada criança. A responsabilidade pelas necessidades essenciais e pela administração das finanças familiares permanece com os adultos.