
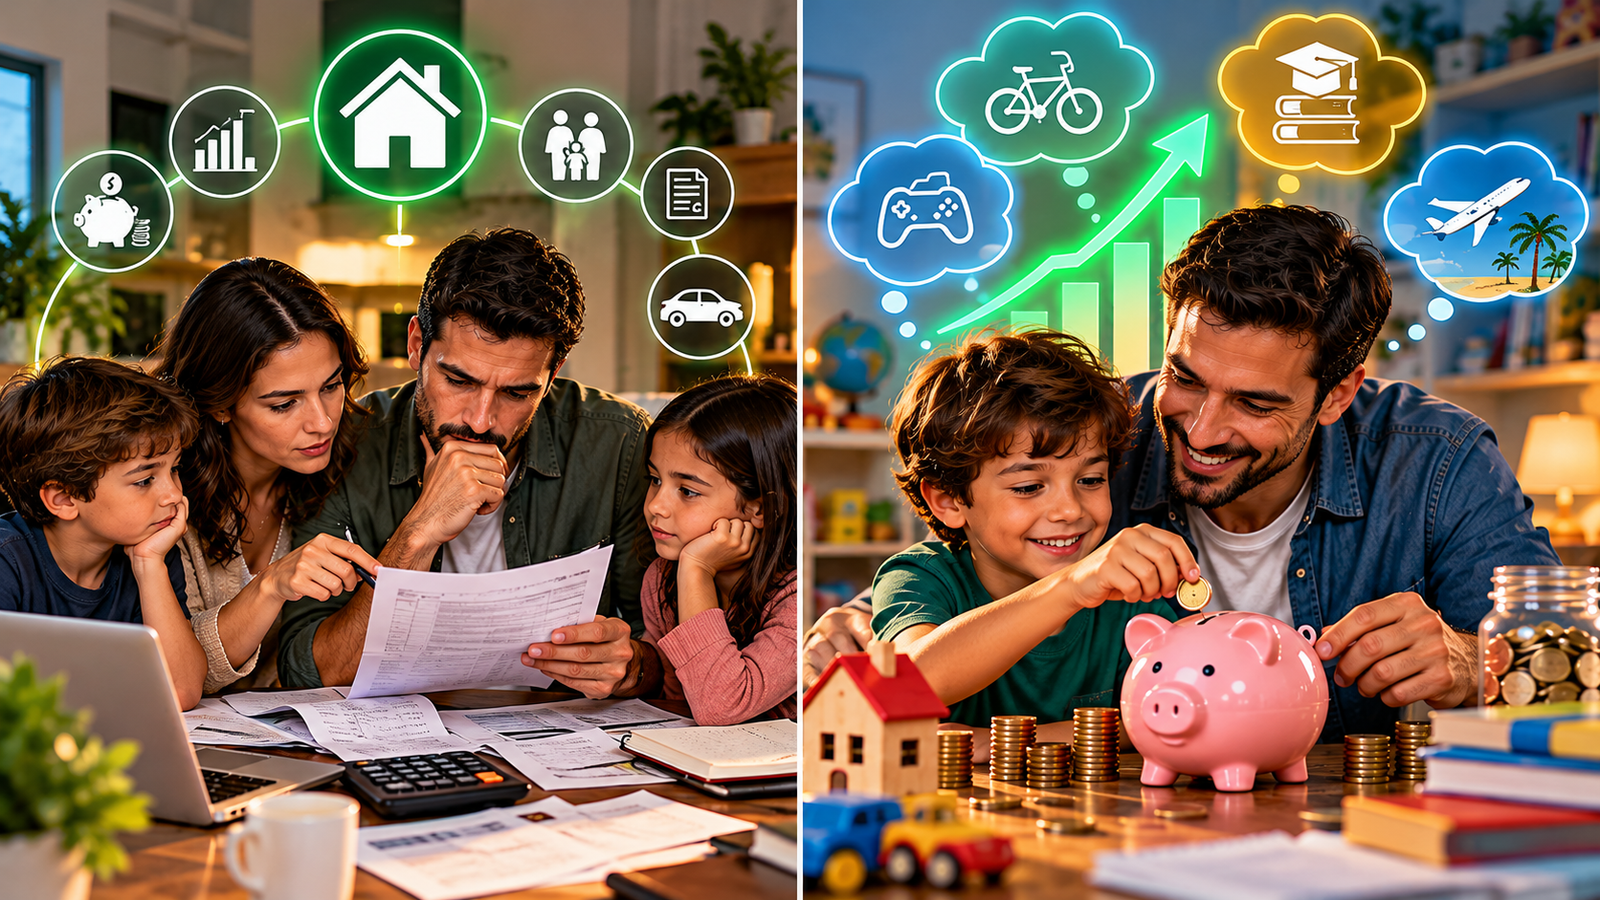
Falar sobre dinheiro dentro de casa nem sempre é fácil. Diferenças de hábitos, dívidas, salários e prioridades podem provocar discussões, mas o diálogo e o planejamento conjunto ajudam a transformar as finanças em uma responsabilidade compartilhada.
Por Diogo Calazak | Finanças e Cia
Dentro de uma casa, existem assuntos que parecem simples até o momento em que precisam ser discutidos. O dinheiro é um deles. Muitas famílias conseguem conversar sobre trabalho, escola, alimentação, viagens e planos para o futuro, mas encontram dificuldades quando o assunto envolve salários, contas atrasadas, dívidas ou a maneira como cada pessoa utiliza o que ganha.
Em alguns lares, as discussões começam com pequenas situações. Uma compra que não foi combinada, uma conta esquecida, um parcelamento inesperado ou a sensação de que apenas uma pessoa está assumindo as responsabilidades financeiras. Em outros casos, o problema é mais profundo: um dos integrantes da família não sabe quanto o outro ganha, desconhece dívidas existentes ou sequer participa das decisões sobre o orçamento doméstico.
O resultado pode ser um ambiente de cobranças, desconfiança e desgaste emocional. Aquilo que deveria ser uma ferramenta para proporcionar segurança e qualidade de vida acaba se transformando em motivo de preocupação.
Mas existe algo importante que precisamos compreender: conversar sobre dinheiro não significa apenas discutir quanto cada pessoa ganha ou quanto precisa pagar. Significa falar sobre expectativas, necessidades, responsabilidades e objetivos que afetam a vida de todos.
Uma família pode ter uma renda relativamente confortável e enfrentar conflitos constantes porque não consegue estabelecer prioridades. Outra, com recursos mais limitados, pode desenvolver uma organização financeira mais equilibrada por meio do diálogo e da cooperação.
Isso não significa que conversar resolva a falta de renda. Muitas famílias enfrentam dificuldades que vão além da organização doméstica, especialmente diante do custo de vida, do desemprego e das despesas essenciais. Entretanto, quando existe diálogo, torna-se mais fácil identificar problemas, dividir responsabilidades e buscar soluções possíveis.
O primeiro passo é abandonar a ideia de que falar sobre dinheiro dentro de casa precisa terminar em discussão.
1. Por que o dinheiro provoca tantos conflitos dentro das famílias?
O dinheiro possui um significado diferente para cada pessoa. Para algumas, representa segurança. Para outras, liberdade, conforto, reconhecimento ou a possibilidade de realizar sonhos. Essas diferenças influenciam diretamente a maneira como cada integrante da família toma decisões financeiras.
Imagine um casal em que uma pessoa cresceu em uma família que enfrentava dificuldades constantes para pagar as contas. Por causa dessa experiência, ela valoriza guardar dinheiro e evita assumir dívidas. A outra pessoa, por sua vez, cresceu em um ambiente no qual compras parceladas e financiamentos faziam parte da rotina e considera natural utilizar o crédito para melhorar o padrão de vida.
Nenhuma dessas experiências determina, isoladamente, quem está certo ou errado. Entretanto, quando duas pessoas possuem visões diferentes sobre o dinheiro e não conversam sobre elas, decisões simples podem gerar conflitos.
Uma compra de R$ 500 pode ser considerada perfeitamente aceitável por quem acredita que o dinheiro também deve proporcionar satisfação imediata. Para alguém preocupado em formar uma reserva de emergência, o mesmo gasto pode representar um risco desnecessário.
O problema se agrava quando essas diferenças não são discutidas antes de as decisões serem tomadas.
Outro motivo frequente de conflito é a desigualdade na divisão das responsabilidades. Em algumas famílias, uma pessoa paga a maior parte das contas enquanto outra assume despesas menores. Em outras, apenas um integrante acompanha os vencimentos, organiza pagamentos, negocia dívidas e administra o orçamento.
Essa concentração pode gerar sobrecarga, principalmente quando o trabalho de organizar as finanças não é reconhecido.
Também é necessário considerar que nem toda contribuição familiar acontece por meio de dinheiro. Cuidar dos filhos, preparar refeições, acompanhar familiares que precisam de assistência e realizar tarefas domésticas são atividades que possuem valor, mesmo quando não geram remuneração.
Uma divisão justa de responsabilidades precisa considerar tanto a renda quanto o trabalho necessário para manter a casa funcionando.
Além disso, esconder dívidas ou realizar compras importantes sem conversar pode prejudicar a confiança. Quando uma obrigação financeira aparece inesperadamente, o impacto não se limita ao valor devido. Surge também a sensação de que uma decisão que afeta toda a família foi tomada sem participação dos demais.
Por isso, construir uma relação saudável com o dinheiro exige mais do que fazer contas. Exige respeito, transparência e disposição para compreender a realidade de cada pessoa.
2. Como começar uma conversa sobre dinheiro sem transformar tudo em discussão
Uma das maiores dificuldades é encontrar o momento certo para conversar.
Muitas famílias só falam sobre dinheiro quando alguma coisa dá errado. A conta atrasa, o cartão ultrapassa o orçamento, o salário termina antes do previsto ou surge uma despesa inesperada. Nessas circunstâncias, a conversa já começa acompanhada de preocupação e tensão.
Uma alternativa é estabelecer momentos específicos para tratar das finanças, sem esperar que exista uma emergência.
Pode ser uma conversa mensal, depois do recebimento dos salários, ou um encontro mais curto a cada quinze dias. O importante é que todos saibam que aquele momento serve para compreender a situação financeira da casa e encontrar soluções, não para procurar culpados.
A maneira de iniciar a conversa também faz diferença.
Em vez de dizer “você gasta demais e nunca pensa nas contas”, é possível apresentar a preocupação de forma mais objetiva: “Percebi que nossas despesas estão maiores do que a renda. Precisamos entender o que está acontecendo e decidir juntos como organizar o próximo mês”.
A segunda abordagem não elimina o problema, mas reduz a possibilidade de que a outra pessoa interprete a conversa como um ataque pessoal.
Outro cuidado importante é evitar comparações humilhantes. Frases como “eu ganho mais, então decido” ou “você não entende nada de dinheiro” podem prejudicar a cooperação e criar uma relação de poder dentro da família.
Quando uma pessoa possui renda maior, isso não significa automaticamente que suas necessidades, opiniões ou decisões sejam mais importantes. Da mesma forma, quem está desempregado ou realiza trabalho doméstico não deve ser excluído das conversas que afetam sua própria vida.
A transparência precisa acontecer dentro de um ambiente de respeito. Em relações marcadas por ameaças, controle abusivo do dinheiro ou violência, uma reunião financeira conjunta pode não ser segura. Nessas situações, é mais adequado buscar orientação e apoio especializado.
Para famílias que conseguem dialogar com segurança, uma boa conversa financeira pode começar com quatro perguntas: quanto dinheiro entra em casa, quais despesas são indispensáveis, quais compromissos precisam de atenção e quais objetivos todos desejam alcançar.
Essas perguntas ajudam a transformar um assunto emocionalmente difícil em um problema concreto que pode ser analisado.
3. Como dividir as contas da casa de maneira justa quando os salários são diferentes
Uma dúvida bastante comum entre casais e familiares que compartilham despesas é como dividir os pagamentos quando cada pessoa recebe um valor diferente.
Algumas famílias optam por dividir todas as contas igualmente. Outras preferem que cada pessoa seja responsável por determinados compromissos. Também existe a possibilidade de estabelecer contribuições proporcionais à renda.
Não existe uma única fórmula que funcione para todos os lares. O importante é que a divisão seja compreensível, possível de cumprir e considerada justa pelas pessoas envolvidas.
Imagine um casal em que uma pessoa recebe R$ 4.000 líquidos e a outra recebe R$ 2.000. A renda familiar total é de R$ 6.000.
Se as despesas compartilhadas somam R$ 3.000, uma divisão igualitária exigiria R$ 1.500 de cada pessoa. Nesse cenário, quem recebe R$ 2.000 comprometeria 75% da própria renda, enquanto quem recebe R$ 4.000 comprometeria 37,5%.
Uma alternativa seria utilizar a proporção da renda de cada integrante.
| Informação | Pessoa A | Pessoa B |
|---|---|---|
| Renda líquida | R$ 4.000 | R$ 2.000 |
| Participação na renda familiar | 66,7% | 33,3% |
| Contribuição aproximada nas despesas de R$ 3.000 | R$ 2.000 | R$ 1.000 |
| Valor restante | R$ 2.000 | R$ 1.000 |
Nesse exemplo, cada pessoa contribui com aproximadamente metade de sua renda para as despesas compartilhadas.
Isso não significa que a divisão proporcional seja obrigatória ou sempre a mais adequada. Famílias com filhos, pessoas com deficiência, dependentes financeiros, despesas individuais de saúde ou diferentes responsabilidades de cuidado podem precisar de ajustes.
O fundamental é compreender que dividir responsabilidades não significa necessariamente dividir todos os valores ao meio.
Também é importante decidir quais despesas serão consideradas coletivas. Aluguel, alimentação, contas domésticas e gastos com os filhos geralmente fazem parte dessa categoria. Já despesas pessoais podem receber tratamento diferente, conforme os acordos familiares.
Alguns casais preferem manter contas bancárias separadas e transferir mensalmente os valores combinados para uma conta destinada às despesas domésticas. Outros utilizam uma conta conjunta ou centralizam pagamentos em uma pessoa.
Qualquer uma dessas alternativas exige organização e transparência.
Mesmo quando apenas um integrante realiza os pagamentos, os demais devem conseguir compreender a situação financeira da família, conhecer os principais compromissos e participar das decisões relevantes.
O objetivo não é controlar individualmente cada compra, mas evitar que a administração do dinheiro se transforme em uma responsabilidade solitária.
4. Planejamento financeiro familiar: como organizar despesas, dívidas e objetivos em conjunto
Depois de estabelecer uma forma de diálogo e dividir responsabilidades, o próximo passo é construir um orçamento familiar.
Esse planejamento não precisa começar com aplicativos sofisticados ou planilhas complexas. Um caderno, uma folha de papel ou uma tabela simples já podem ajudar a organizar as informações.
O primeiro cuidado é trabalhar com a renda líquida, ou seja, o valor efetivamente disponível depois dos descontos. Quem possui renda variável deve utilizar uma estimativa prudente, considerando os meses de menor recebimento e evitando assumir despesas fixas com base apenas nos períodos mais favoráveis.
Em seguida, é necessário registrar as despesas essenciais, os compromissos financeiros e os gastos que podem ser ajustados.
Vamos imaginar uma família com renda líquida mensal de R$ 5.000.
| Destino do dinheiro | Valor |
|---|---|
| Moradia | R$ 1.300 |
| Alimentação | R$ 1.000 |
| Água, luz, gás e comunicação | R$ 450 |
| Transporte | R$ 500 |
| Educação e saúde | R$ 400 |
| Pagamento de dívidas | R$ 600 |
| Lazer e despesas pessoais | R$ 350 |
| Reserva e objetivos financeiros | R$ 400 |
| Total | R$ 5.000 |
Essa distribuição é apenas ilustrativa. Uma família com aluguel elevado ou despesas médicas importantes poderá precisar de uma organização completamente diferente.
O mais importante é que todos conheçam o destino do dinheiro e compreendam os limites reais do orçamento.
Quando existem dívidas, elas precisam ser incluídas no planejamento de maneira clara. Esconder um financiamento ou deixar de informar uma fatura não faz a obrigação desaparecer. Pelo contrário, dificulta a identificação do problema e pode comprometer decisões futuras.
É importante levantar o saldo devedor, os juros, as parcelas e os vencimentos. Quando necessário, a família pode avaliar possibilidades de renegociação, sempre considerando o custo total e a capacidade real de pagamento.
Também vale estabelecer objetivos coletivos.
Uma família pode decidir construir uma reserva de emergência, organizar as despesas escolares, realizar uma viagem, trocar um eletrodoméstico ou preparar a entrada de um imóvel.
Quando o objetivo é compartilhado, fica mais fácil compreender por que determinadas despesas precisam ser adiadas.
Imagine que a família deseje guardar R$ 3.600 para uma viagem no ano seguinte. Se houver condições de reservar R$ 300 por mês durante doze meses, o valor planejado poderá ser alcançado sem depender necessariamente de parcelamentos, desconsiderando rendimentos e eventuais mudanças de custos.
Entretanto, metas devem ser compatíveis com a realidade. Se o orçamento já está comprometido com necessidades básicas ou dívidas caras, a prioridade talvez precise ser recuperar o equilíbrio antes de assumir novos objetivos de consumo.
Planejar em conjunto também significa aceitar que os objetivos podem mudar. Uma perda de emprego, uma doença ou uma mudança na composição familiar exige revisar decisões anteriores.
Um orçamento não deve ser uma regra imutável. Ele precisa acompanhar a vida das pessoas.
5. Como manter a organização financeira sem deixar que o dinheiro prejudique os relacionamentos
Criar um orçamento é importante, mas manter o diálogo ao longo do tempo é o que permite que o planejamento continue funcionando.
Uma estratégia simples é estabelecer uma reunião financeira mensal. Nesse encontro, a família pode conferir as despesas do período anterior, avaliar os compromissos futuros e discutir mudanças necessárias.
Não é preciso transformar esse momento em uma reunião longa ou burocrática. Trinta minutos podem ser suficientes para verificar o orçamento e decidir os próximos passos, dependendo da complexidade das finanças familiares.
Também vale combinar previamente como serão tomadas decisões de maior valor. Por exemplo, o casal pode estabelecer que compras acima de determinado limite, quando utilizarem recursos compartilhados ou comprometerem o orçamento coletivo, deverão ser conversadas antes.
O valor escolhido depende da renda e da realidade da família. O objetivo não é pedir autorização para cada gasto pessoal, mas evitar compromissos inesperados que afetem todos.
Outro cuidado é preservar algum espaço para escolhas individuais, quando o orçamento permitir. Pessoas diferentes possuem interesses diferentes, e uma relação financeira saudável não exige que todos utilizem o dinheiro exatamente da mesma maneira.
Uma pessoa pode gostar de livros, outra de esportes e outra de atividades culturais. Essas preferências podem coexistir desde que respeitem os compromissos compartilhados e os acordos estabelecidos.
Também é importante reconhecer o esforço de quem contribui de outras maneiras para a organização familiar. Cuidar das crianças, pesquisar preços, administrar compras, preparar refeições e acompanhar contas são responsabilidades que exigem tempo e dedicação.
Quando apenas a renda monetária é valorizada, outras contribuições fundamentais podem se tornar invisíveis.
Por fim, é necessário compreender que dificuldades financeiras não devem ser utilizadas como instrumento de humilhação. Perder o emprego, precisar de ajuda ou enfrentar uma dívida não elimina a dignidade de ninguém.
Uma família financeiramente organizada não é aquela que nunca enfrenta problemas. É aquela que procura lidar com as dificuldades com respeito, responsabilidade e cooperação.
Um plano de 30 dias para melhorar a relação da família com o dinheiro
Na primeira semana, reserve um momento para conversar sobre a situação financeira da casa. Cada pessoa deve ter espaço para explicar suas preocupações, necessidades e expectativas, sem interrupções ou acusações.
Na segunda semana, organizem a renda e as despesas. Registrem contas fixas, dívidas, parcelamentos e gastos variáveis. O objetivo é construir uma visão compartilhada da realidade financeira.
Na terceira semana, definam responsabilidades. Estabeleçam quem acompanhará vencimentos, quem realizará pagamentos e como as contribuições serão distribuídas. Mesmo com tarefas diferentes, as informações devem permanecer acessíveis aos envolvidos.
Na quarta semana, escolham um objetivo financeiro possível e definam quando acontecerá a próxima conversa. Pode ser reduzir uma dívida, organizar o supermercado ou começar uma pequena reserva.
Ao final do período, talvez ainda existam dificuldades. Mas a família terá dado um passo importante para deixar de enfrentar os problemas financeiros de maneira isolada.
Conclusão: dinheiro deve ser uma ferramenta de união, não uma fonte permanente de conflitos
O dinheiro faz parte de praticamente todas as decisões de uma família. Ele influencia a moradia, a alimentação, a educação dos filhos, o lazer e os planos para o futuro. Por isso, ignorar o assunto não impede que ele afete os relacionamentos.
Conversar sobre finanças exige disposição para ouvir, reconhecer diferenças e construir acordos. Nem sempre será possível atender a todos os desejos, especialmente quando a renda é limitada. Entretanto, decisões compartilhadas podem reduzir conflitos e tornar as dificuldades mais compreensíveis.
É importante lembrar que uma família não precisa ter muito dinheiro para começar a se organizar. Também não precisa concordar sobre absolutamente tudo. O essencial é construir um ambiente no qual as pessoas possam falar sobre suas preocupações sem medo de julgamento ou humilhação.
O planejamento financeiro não substitui o carinho, o respeito e a confiança. Mas pode ajudar a proteger esses valores quando as contas apertam e as decisões se tornam difíceis.
No fim das contas, organizar o dinheiro em família não significa apenas decidir quem paga cada boleto. Significa aprender a caminhar na mesma direção, respeitando as possibilidades de cada um e construindo, juntos, uma vida com mais segurança e tranquilidade.
Este artigo possui caráter informativo e educativo. A organização das despesas e a divisão de responsabilidades devem considerar as circunstâncias específicas de cada família. Em situações de violência patrimonial, controle financeiro abusivo ou ameaças, procure apoio especializado e canais de proteção adequados.