
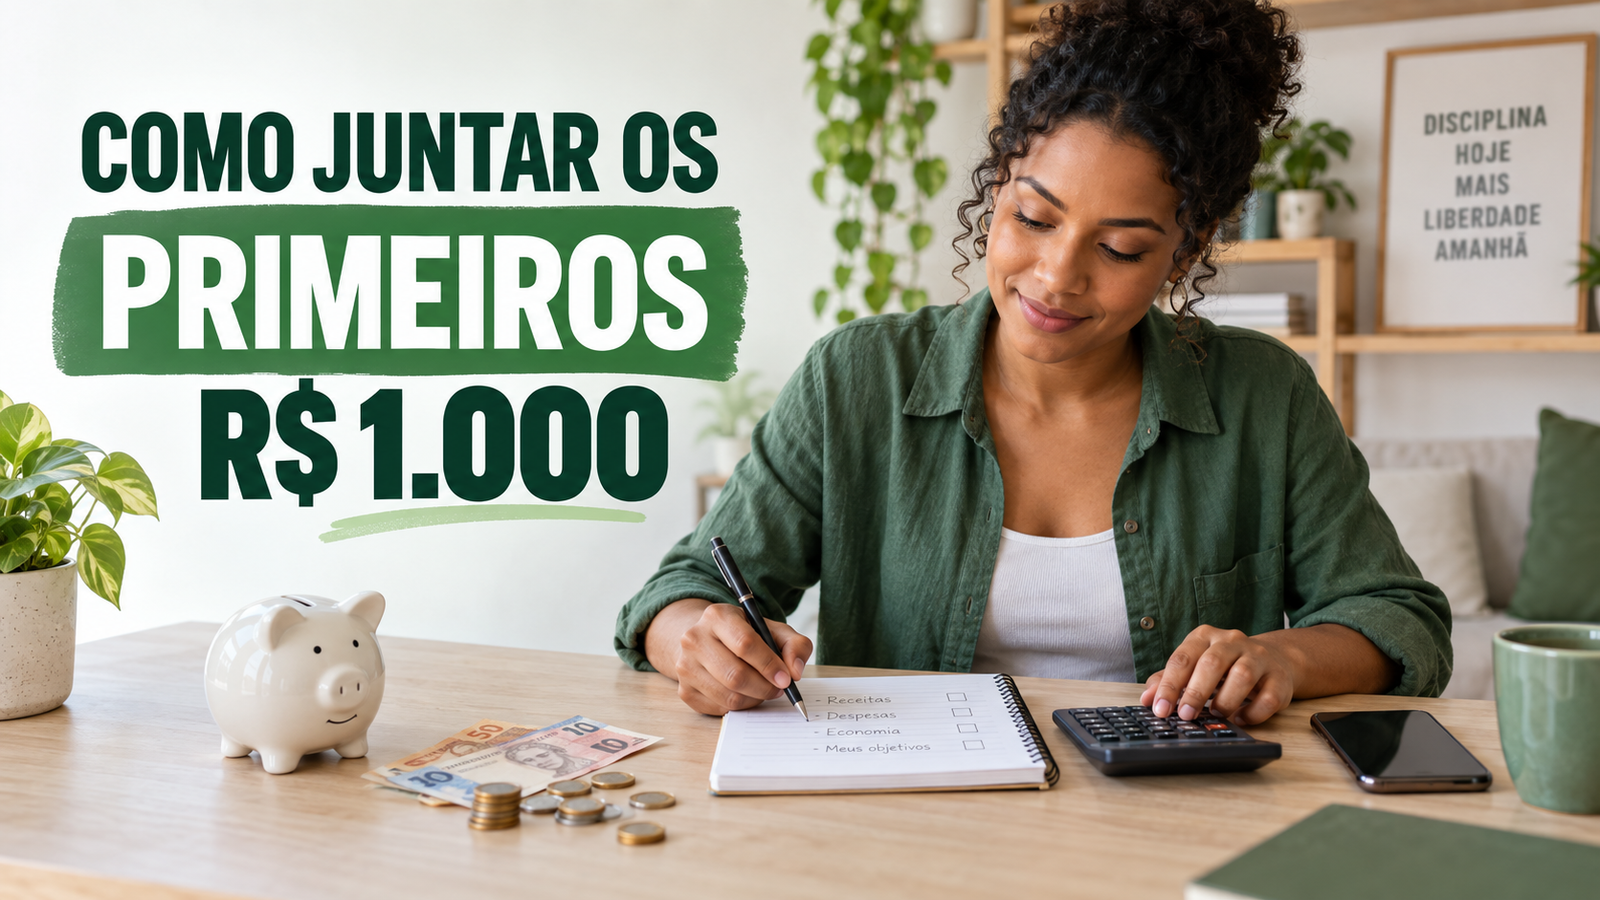
Juntar os primeiros R$ 1.000 pode parecer uma meta distante para quem recebe pouco, possui contas atrasadas ou chega ao fim do mês sem saber exatamente para onde foi o dinheiro. Entretanto, essa primeira reserva não depende apenas de um salário elevado. Ela começa com organização, definição de prioridades e pequenas decisões repetidas durante alguns meses.
A dificuldade é real. O custo de vida consome grande parte da renda das famílias, enquanto despesas com alimentação, moradia, transporte, energia e saúde não podem simplesmente ser eliminadas. Por isso, promessas como “pare de tomar café” ou “corte tudo o que gosta” raramente produzem uma mudança sustentável.
O caminho mais eficiente é descobrir quanto realmente entra, identificar os vazamentos do orçamento e estabelecer uma quantia que possa ser guardada com regularidade. Mesmo que o primeiro depósito seja de R$ 10 ou R$ 20, ele representa o início de um comportamento financeiro diferente.
Os primeiros R$ 1.000 não deixam uma pessoa rica, mas podem impedir que um pequeno imprevisto se transforme em uma dívida cara. Um conserto doméstico, um medicamento inesperado ou alguns dias de renda reduzida deixam de depender imediatamente do cartão de crédito, do cheque especial ou de um empréstimo.
Por que os primeiros R$ 1.000 são tão importantes?
O primeiro objetivo dessa quantia deve ser a proteção financeira. Ela funciona como uma reserva inicial para emergências e não como dinheiro destinado a compras, viagens ou apostas em investimentos arriscados.
Para quem nunca conseguiu guardar, alcançar essa marca também possui um efeito comportamental importante: a pessoa percebe que é capaz de controlar parte do próprio dinheiro. A meta deixa de ser uma intenção vaga e passa a ser um resultado visível.
O Banco Central explica que o orçamento pessoal é uma ferramenta de planejamento que ajuda na realização de objetivos e projetos. Isso significa que controlar o dinheiro não serve apenas para limitar gastos, mas para dar uma finalidade à renda e aumentar a capacidade de decisão. O material de educação financeira pode ser consultado no Banco Central do Brasil.
A reserva de R$ 1.000 ainda não é suficiente para cobrir todos os riscos. Dependendo da realidade familiar, a reserva completa pode precisar corresponder a vários meses de despesas essenciais. Ainda assim, começar por um objetivo menor costuma ser mais eficiente do que pensar imediatamente em acumular R$ 10 mil, R$ 20 mil ou seis meses de salário.
Uma meta distante pode gerar desânimo. Já um objetivo dividido em pequenas etapas oferece acompanhamento e sensação de progresso. Depois dos primeiros R$ 100, a próxima marca pode ser R$ 250, depois R$ 500 e, finalmente, R$ 1.000.
É importante não confundir reserva com limite do cartão. O limite disponibilizado pelo banco não é parte da renda e não pertence ao consumidor. Quando utilizado, transforma-se em uma dívida que deverá ser paga posteriormente, possivelmente com juros elevados em caso de atraso.
Descubra quanto você consegue guardar de verdade
Antes de definir uma parcela mensal, registre tudo o que entra e tudo o que sai. Inclua salário, benefícios, trabalhos extras, vendas e outras receitas. Depois, relacione aluguel, contas da casa, alimentação, transporte, dívidas, assinaturas, compras parceladas e gastos pequenos.
Esse levantamento precisa refletir a realidade. Não adianta criar um orçamento perfeito no papel e ignorar despesas que acontecem todos os meses. Se você compra lanches, utiliza aplicativos de transporte ou ajuda algum familiar, esses valores também devem aparecer.
Separe as despesas em três grupos:
- Essenciais: moradia, alimentação básica, energia, água, transporte e saúde;
- Compromissos financeiros: parcelas, empréstimos, cartão e contas atrasadas;
- Gastos ajustáveis: delivery, lazer, assinaturas, compras por impulso e serviços pouco utilizados.
O objetivo não é eliminar automaticamente o terceiro grupo. A intenção é descobrir quais despesas podem ser reduzidas sem tornar o planejamento impossível de sustentar.
Se uma pessoa recebe R$ 2.000 e possui R$ 1.900 de despesas, prometer guardar R$ 400 por mês provavelmente não funcionará. Nesse caso, pode ser mais realista começar com R$ 50, buscar uma economia adicional de R$ 50 e tentar gerar outros R$ 50 em renda extra.
A meta mensal seria de R$ 150. Mantido esse ritmo, os primeiros R$ 1.000 seriam alcançados em aproximadamente sete meses. Se houver depósito de décimo terceiro, restituição, comissão ou venda de algum item, o prazo poderá ser reduzido.
Veja algumas possibilidades:
| Valor guardado por mês | Tempo aproximado para alcançar R$ 1.000 |
|---|---|
| R$ 50 | 20 meses |
| R$ 100 | 10 meses |
| R$ 150 | 7 meses |
| R$ 200 | 5 meses |
| R$ 250 | 4 meses |
Esses prazos não precisam ser rígidos. Em alguns meses será possível guardar mais; em outros, menos. A regularidade é mais importante do que tentar cumprir um valor impossível e abandonar o plano após a primeira dificuldade.
Outra estratégia é transformar a meta em um compromisso semanal. Guardando R$ 25 por semana, a pessoa acumula cerca de R$ 100 a cada quatro semanas. Valores menores podem parecer mais fáceis de encaixar do que uma transferência única no fim do mês.
Use um plano com três fontes de dinheiro
Para chegar aos primeiros R$ 1.000 sem depender de uma mudança radical, combine três frentes: redução de desperdícios, direcionamento de receitas eventuais e geração de renda extra.
A primeira fonte aparece dentro do orçamento atual. Revise cobranças recorrentes, planos de telefone, tarifas bancárias, assinaturas e compras frequentes. Uma economia de R$ 5 parece pequena isoladamente, mas vários ajustes podem liberar uma quantia relevante.
Observe também os chamados gastos invisíveis. São pagamentos pequenos e repetidos que não parecem prejudiciais no momento da compra, mas representam um valor significativo quando somados. Um gasto de R$ 12 realizado três vezes por semana, por exemplo, pode superar R$ 140 em um mês.
Isso não significa que todo pequeno prazer precise ser eliminado. O objetivo é escolher conscientemente. Se determinada despesa é importante para sua qualidade de vida, ela pode continuar. O corte deve começar pelo que não entrega benefício proporcional ao valor pago.
A segunda fonte são as receitas eventuais. Parte do décimo terceiro salário, férias, comissões, restituição do Imposto de Renda, presentes em dinheiro ou valores recebidos com vendas pode ser direcionada à reserva.
Quando o dinheiro extra entra sem uma finalidade definida, ele tende a desaparecer rapidamente em diferentes compras. Por isso, determine antecipadamente uma porcentagem. Uma regra possível é guardar metade de todo valor eventual até alcançar os primeiros R$ 1.000.
A terceira fonte é a renda extra. Nesse ponto, é importante evitar propostas que exijam pagamentos antecipados, promessas de lucro garantido ou negócios que dependam de recrutamento.
Alternativas possíveis incluem venda de produtos, prestação de pequenos serviços, trabalhos digitais, aulas particulares, entregas, produção de alimentos, revenda de itens usados ou atividades relacionadas a uma habilidade profissional.
A renda extra não precisa ser permanente. Se a pessoa conseguir gerar R$ 100 adicionais durante cinco meses e economizar outros R$ 100 do orçamento, poderá chegar aos R$ 1.000 nesse período.
Uma forma prática de aplicar o plano seria:
- R$ 70 obtidos com cortes e renegociações;
- R$ 80 separados da renda habitual;
- R$ 50 provenientes de alguma atividade complementar.
Nesse exemplo, seriam guardados R$ 200 por mês e a meta seria alcançada em cinco meses.
Onde guardar o dinheiro com segurança?
A reserva deve ficar separada da conta utilizada diariamente. Quando o dinheiro permanece misturado com o saldo destinado às contas, aumenta o risco de ser gasto sem planejamento.
Para essa primeira quantia, três características são fundamentais: segurança, liquidez e facilidade de acesso. Liquidez representa a possibilidade de resgatar o dinheiro quando necessário.
Rentabilidade também importa, mas não deve ser o principal critério de uma reserva emergencial. Buscar retornos elevados geralmente envolve riscos maiores, prazos mais longos ou oscilações no valor investido.
Entre as opções que podem ser avaliadas estão contas remuneradas de instituições confiáveis, CDBs com liquidez diária e títulos adequados do Tesouro Direto. Antes de investir, verifique as regras de resgate, a tributação, as taxas e a solidez da instituição.
O próprio Tesouro Direto apresenta o Tesouro Selic como uma alternativa voltada à reserva de emergência. Apesar disso, o investidor deve entender que o resgate segue regras e horários de funcionamento, e que nenhum produto deve ser contratado sem leitura das condições. Mais informações estão disponíveis no portal oficial do Tesouro Direto.
A poupança possui facilidade de utilização e isenção de Imposto de Renda para pessoas físicas, mas seu rendimento pode ser inferior ao de outras alternativas conservadoras. Ainda assim, para quem está começando, guardar com segurança já representa um avanço maior do que permanecer sem nenhuma reserva.
Evite colocar essa quantia em ações, criptomoedas, apostas, títulos de prazo longo ou produtos que impeçam o resgate. A reserva não foi criada para obter o maior retorno possível. Ela existe para estar disponível quando ocorrer uma emergência.
Também é recomendável evitar deixar o valor integral em espécie dentro de casa, devido ao risco de perda, furto e ausência de rendimento.
Como não desistir antes de alcançar a meta
Um erro comum é esperar sobrar dinheiro no fim do mês. Na maioria das vezes, a sobra não acontece porque todas as despesas encontram espaço enquanto o saldo está disponível.
A solução é guardar primeiro. Programe uma transferência automática para o dia do recebimento ou para o dia seguinte. Mesmo que o valor inicial seja pequeno, ele deve ser tratado como parte do orçamento.
Também ajuda dar um nome à reserva. Em vez de utilizar uma conta genérica, identifique o valor como “Proteção financeira” ou “Primeiros R$ 1.000”. Essa associação reforça que o dinheiro possui uma finalidade.
Acompanhe o progresso visualmente. Uma tabela com dez etapas de R$ 100 permite marcar cada avanço. Para quem começa com valores menores, podem ser utilizadas vinte etapas de R$ 50.
Se precisar usar parte do dinheiro em uma emergência real, isso não significa que o plano fracassou. Pelo contrário: a reserva cumpriu sua função e evitou uma dívida. Depois de resolver o problema, retome os depósitos para recompor o valor.
É importante definir o que será considerado emergência. Medicamentos, reparos essenciais, perda de renda e despesas urgentes podem justificar o resgate. Promoções, presentes, festas e compras por impulso devem ter outra fonte de recursos.
Quem possui dívidas caras precisa analisar a ordem das prioridades. Em alguns casos, faz sentido construir uma pequena reserva inicial e, ao mesmo tempo, acelerar a quitação do cartão rotativo ou do cheque especial. Isso evita que qualquer imprevisto obrigue a pessoa a contrair uma nova dívida enquanto tenta pagar a anterior.
Depois de alcançar os primeiros R$ 1.000, a etapa seguinte é calcular o custo mensal essencial da família. Se as despesas indispensáveis somam R$ 2.500, uma reserva completa de três meses seria de R$ 7.500. Para seis meses, o objetivo seria de R$ 15 mil.
O valor ideal varia de acordo com estabilidade profissional, número de dependentes, condições de saúde e possibilidade de receber ajuda. Trabalhadores autônomos e pessoas com renda variável podem precisar de uma proteção maior.
O mais importante é começar com uma meta possível. Guardar dinheiro ganhando pouco pode levar mais tempo, mas cada depósito reduz a vulnerabilidade financeira. Os primeiros R$ 1.000 representam mais do que um número: são o início de uma relação mais planejada com o dinheiro.
Não espere ter o salário perfeito, o mês perfeito ou todas as contas resolvidas para começar. Registre suas despesas hoje, escolha um primeiro valor e faça a transferência. O progresso financeiro raramente acontece por meio de uma única decisão extraordinária. Ele é construído por pequenas decisões que continuam sendo tomadas mesmo quando ninguém está observando.
Este conteúdo possui caráter educativo e não representa recomendação individual de investimento. Antes de contratar qualquer produto financeiro, consulte as regras, os riscos, os custos e as condições de resgate.