
Brasil e Estados Unidos anunciam suas decisões de juros em 16 de setembro. No mercado, a expectativa é de corte da Selic, enquanto o Fed enfrenta pressão para elevar sua taxa. Entenda por que essa combinação pode mexer com o seu dinheiro.
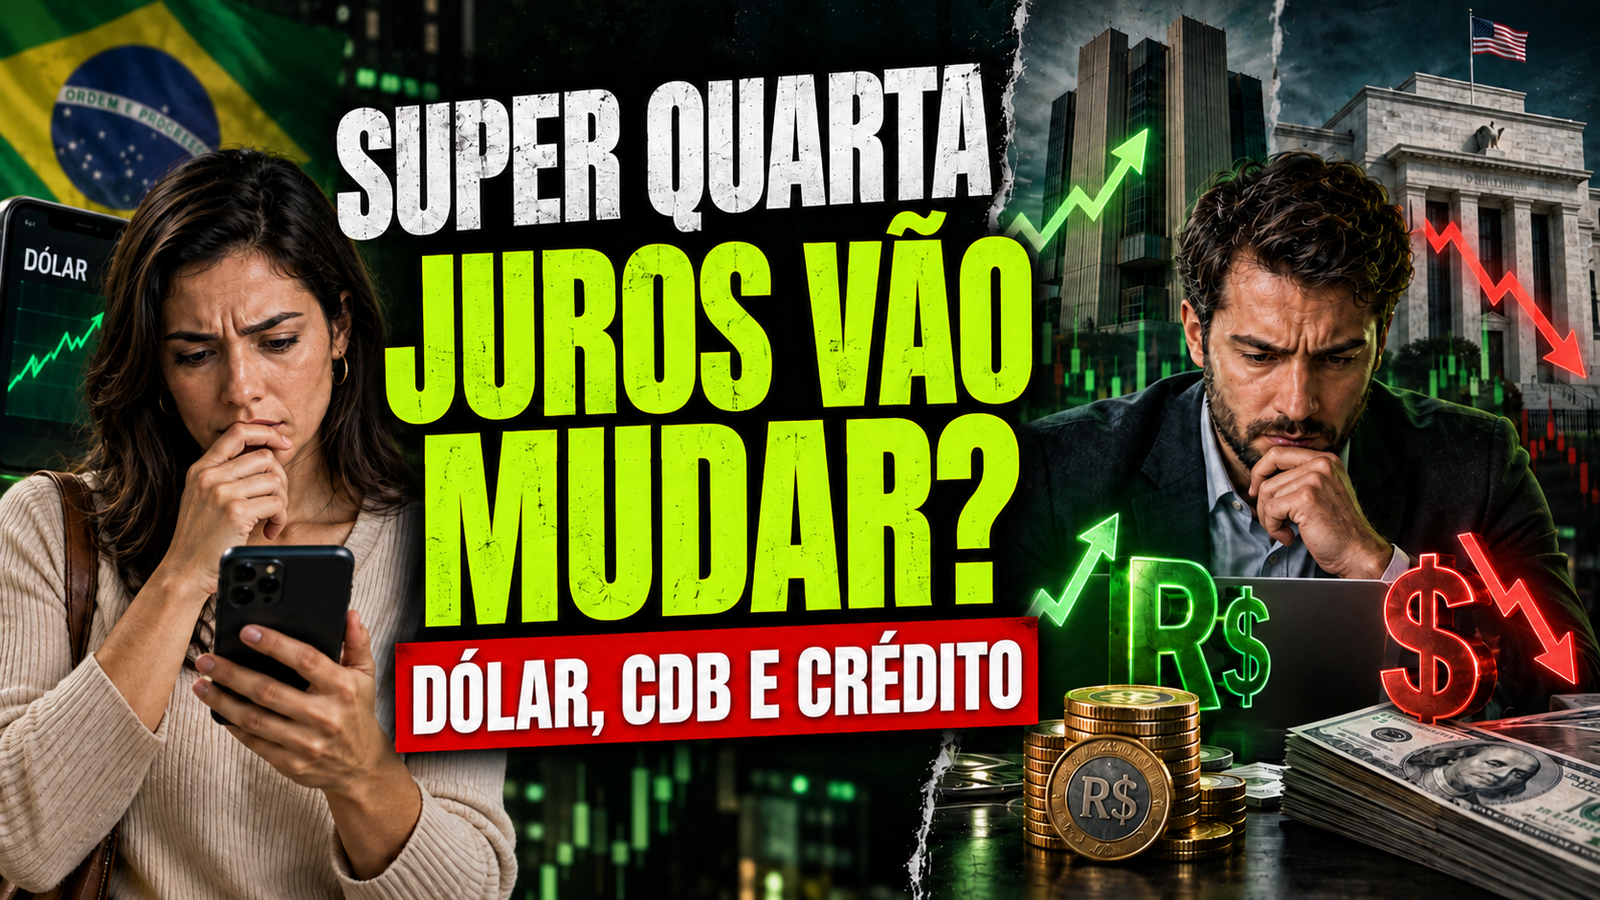
Quem acompanha as notícias econômicas encontrará uma expressão repetida nos próximos dias: “Super Quarta”. O nome parece exagerado, mas descreve uma coincidência capaz de mexer com o preço do dólar, a Bolsa, os títulos públicos, os CDBs e até com as condições de crédito oferecidas às famílias e às empresas. Na quarta-feira, 16 de setembro de 2026, o Comitê de Política Monetária do Banco Central, o Copom, e o banco central dos Estados Unidos, o Federal Reserve, divulgarão suas decisões sobre os juros básicos de suas economias.
Os dois países chegam ao encontro em momentos diferentes. No Brasil, a Selic está em 14% ao ano desde a reunião de agosto e parte do mercado espera uma redução de 0,25 ponto percentual, para 13,75%. A deflação de 0,32% registrada pelo IPCA em agosto reforçou essa expectativa, embora o Banco Central ainda tenha motivos para agir com cautela. Nos Estados Unidos, a taxa do Fed permanece no intervalo de 3,50% a 3,75% ao ano. A inflação, os preços da energia e a força da atividade econômica alimentaram a discussão sobre a possibilidade de alta, e não de corte, nos juros americanos.
É justamente esse contraste que transforma a reunião em uma pauta tão importante. Se o Brasil reduzir a Selic e os Estados Unidos elevarem sua taxa, a diferença entre os juros dos dois países diminui. Isso pode tornar os ativos brasileiros relativamente menos atraentes para uma parte dos investidores internacionais e aumentar a oscilação do dólar. Mas essa é apenas uma peça de um quebra-cabeça maior: entram na conta a situação fiscal brasileira, o preço do petróleo, a inflação, o risco político e a forma como os dois bancos centrais explicarão suas decisões.
Para o consumidor, a pergunta mais útil não é tentar adivinhar se o dólar subirá ou se a Bolsa terá um dia positivo. O que realmente importa é compreender como as decisões podem alterar a remuneração dos investimentos, o custo das dívidas e o planejamento dos próximos meses. Uma queda pequena da Selic não transforma imediatamente um financiamento caro em crédito barato, assim como uma alta do Fed não significa que o dólar obrigatoriamente disparará. Os mercados se movimentam pelas decisões, mas também pela diferença entre o resultado e aquilo que já era esperado.
O que é a Super Quarta e por que a reunião de setembro ganhou tanta importância?
A Super Quarta acontece quando Copom e Fed anunciam suas decisões de política monetária no mesmo dia. O Copom define a Selic, taxa básica usada como referência para grande parte dos juros e investimentos no Brasil. O Fomc, comitê de política monetária do Federal Reserve, define a faixa dos juros americanos. Como os Estados Unidos têm a principal moeda de reserva do mundo e um dos mercados financeiros mais profundos, a decisão do Fed influencia o fluxo global de dinheiro. Já a decisão brasileira afeta diretamente o custo do crédito, a rentabilidade da renda fixa e as expectativas para a inflação dentro do país.
Em 16 de setembro, o resultado americano será conhecido primeiro. Segundo o calendário oficial do Federal Reserve, o comunicado será divulgado às 14h no horário da costa leste dos Estados Unidos, seguido por entrevista coletiva. O Copom anuncia sua decisão mais tarde, após o fechamento do mercado brasileiro. Essa diferença de horário cria uma sequência de reações: investidores interpretam o Fed durante a tarde, ajustam dólar, juros futuros e Bolsa e, depois, avaliam se a decisão brasileira confirma ou contraria as expectativas.
A Selic brasileira foi reduzida para 14% ao ano em agosto. Agora, a expectativa predominante indicada por analistas consultados pela imprensa é de novo corte de 0,25 ponto percentual, o que levaria a taxa a 13,75%. Essa projeção ganhou força depois que o IBGE informou deflação de 0,32% no IPCA de agosto, com inflação acumulada de 4,22% em 12 meses. O número ficou abaixo do teto de 4,5% do intervalo de tolerância da meta, cujo centro é 3%.
Isso não quer dizer que a inflação esteja definitivamente resolvida. Parte da queda de agosto veio de itens que podem oscilar ou de efeitos temporários, como energia elétrica e passagens aéreas. Além disso, os preços de serviços considerados mais resistentes ainda exigem atenção. O Copom não decide olhando apenas o índice de um mês. A autoridade avalia projeções para vários trimestres, expectativas de inflação, nível de atividade, câmbio, situação fiscal e riscos externos. Portanto, o corte para 13,75% é uma expectativa, não um resultado garantido.
Nos Estados Unidos, o quadro é quase o inverso. Na reunião de julho, o Federal Reserve manteve a taxa entre 3,50% e 3,75%, mas três integrantes preferiam elevá-la em 0,25 ponto percentual. A ata informou que o mercado já incorporava uma alta de 0,25 ponto na reunião de setembro. A inflação acima da meta americana de 2%, os choques sobre energia e a atividade ainda firme ajudam a explicar esse debate. O calendário oficial do Fed confirma o encontro nos dias 15 e 16 de setembro.
Em outras palavras, existe a possibilidade de o Brasil andar lentamente na direção de juros menores enquanto os Estados Unidos fazem o movimento contrário. Esse cenário não é necessariamente ruim por definição, mas exige atenção porque altera o chamado diferencial de juros, isto é, a distância entre a remuneração oferecida nos dois países. Quanto maior o prêmio brasileiro, maior tende a ser o interesse por operações que captam dinheiro em economias com juros menores e investem em ativos locais. Quando essa diferença diminui, parte desse fluxo pode perder força, principalmente se o investidor também enxergar riscos no Brasil.
O que o Copom observará antes de decidir sobre a Selic?
O primeiro elemento é a inflação. O IPCA negativo de agosto foi uma boa notícia para o orçamento doméstico, mas não deve ser analisado isoladamente. A inflação acumulada em 12 meses caiu para 4,22%, aproximando-se do centro da meta, porém ainda permanece acima dos 3% desejados. O Banco Central tenta enxergar não somente o preço que caiu ontem, mas a tendência dos preços que costumam demorar mais para reagir, especialmente serviços como aluguel, educação, cuidados pessoais e alimentação fora de casa.
O segundo ponto é o ritmo da economia. Juros altos desestimulam compras parceladas, investimentos empresariais e financiamentos. Se a atividade perde força de maneira consistente, o Banco Central ganha espaço para reduzir a Selic, pois diminui o risco de uma demanda aquecida pressionar os preços. Por outro lado, um mercado de trabalho resistente e uma renda ainda em crescimento podem sustentar o consumo. O Copom precisa equilibrar o combate à inflação com o risco de manter a economia freada por tempo excessivo.
O terceiro fator é a política fiscal. Quando existe dúvida sobre a capacidade do governo de equilibrar receitas, despesas e crescimento da dívida pública, investidores exigem juros maiores para emprestar dinheiro ao país por prazos longos. Isso aparece na curva de juros futuros e nas taxas do Tesouro Prefixado e do Tesouro IPCA+. Mesmo que o Copom reduza a Selic, as taxas longas podem não cair — ou podem até subir — se aumentar a percepção de risco fiscal. É por isso que uma decisão de 0,25 ponto não garante queda equivalente no financiamento imobiliário, no empréstimo pessoal ou nos títulos de vencimento distante.
O quarto fator vem de fora. Petróleo mais caro pode aumentar combustível, frete, energia e custos de produção. Juros americanos mais altos tornam os títulos dos Estados Unidos mais atraentes e podem retirar recursos de mercados emergentes. Um dólar mais forte encarece produtos importados e insumos usados pela indústria brasileira. O Copom precisa considerar esses canais porque uma redução rápida demais da Selic, em um ambiente externo hostil, poderia pressionar o câmbio e dificultar a convergência da inflação.
Também pesa a comunicação. Às vezes, a mudança de 0,25 ponto já está completamente prevista e provoca pouca reação. O que movimenta o mercado é o texto do comunicado: o Banco Central sinaliza novos cortes? Diz que o ritmo será mantido? Demonstra preocupação maior com inflação ou contas públicas? O mesmo vale para o Fed. Uma frase mais dura pode elevar os juros de mercado mesmo sem mudança imediata na taxa; uma mensagem de alívio pode derrubar as taxas futuras antes de qualquer novo corte.
O consumidor deve evitar uma leitura simplista. Se a Selic cair de 14% para 13,75%, o país continuará convivendo com juros básicos muito elevados. Será a continuação de um processo gradual, não a chegada do crédito barato. Bancos levam em conta inadimplência, impostos, custos operacionais, garantias e perfil do cliente. Por isso, o cheque especial e o rotativo do cartão não acompanham a Selic na mesma proporção. A queda pode ajudar, mas seu efeito tende a aparecer aos poucos e de modo desigual.
Por que a decisão do Fed pode mexer com o dólar e com a Bolsa brasileira?
Quando o Fed aumenta os juros, títulos do governo americano passam a oferecer retorno maior em dólar e com risco considerado baixo. Parte dos investidores globais pode reduzir posições em países emergentes para comprar esses ativos. Isso tende a fortalecer a moeda americana e a pressionar moedas como o real. Não se trata de uma regra automática: preços de commodities, exportações, cenário político e entrada de capital produtivo também influenciam o câmbio. Ainda assim, o juro americano é uma referência central para todo o sistema financeiro.
Imagine dois investimentos: um nos Estados Unidos, remunerado em dólar, e outro no Brasil, remunerado em reais. O ativo brasileiro costuma oferecer juros maiores para compensar riscos adicionais e a possível variação cambial. Se o Fed elevar sua taxa enquanto o Copom reduz a Selic, a diferença de remuneração encolhe. Para alguns investidores, o prêmio brasileiro pode continuar atraente; para outros, pode deixar de justificar a exposição. Essa mudança de preferência pode provocar saída de recursos e volatilidade no dólar.
Um dólar mais alto chega ao bolso por diferentes caminhos. Ele pode encarecer viagens internacionais, compras em sites estrangeiros, eletrônicos, medicamentos, fertilizantes e componentes industriais. Também pode pressionar combustíveis e alimentos ligados às cotações internacionais. Ao mesmo tempo, a moeda americana valorizada pode favorecer exportadores que recebem em dólar, embora muitas dessas empresas também tenham custos na moeda estrangeira. Na Bolsa, portanto, não existe um único efeito: companhias voltadas ao mercado interno podem reagir de uma forma, enquanto exportadoras e empresas endividadas em dólar reagem de outra.
Os juros americanos também afetam o valor das empresas. Quanto maior a taxa considerada livre de risco, menor tende a ser o valor presente atribuído aos lucros que uma companhia promete entregar muitos anos adiante. Ações de crescimento, tecnologia e negócios ainda dependentes de expansão costumam ser mais sensíveis. No Brasil, um corte da Selic pode ajudar empresas domésticas, varejistas, construtoras e companhias endividadas, mas uma postura dura do Fed pode neutralizar parte desse entusiasmo.
Há ainda um detalhe importante: o mercado trabalha por antecipação. Se todos esperam alta de 0,25 ponto nos Estados Unidos e corte de 0,25 ponto no Brasil, boa parte dessa combinação pode já estar nos preços. A grande reação ocorre quando a decisão é diferente, quando a votação surpreende ou quando os comunicados mudam a expectativa para as próximas reuniões. Por isso, olhar apenas se a taxa subiu ou caiu não basta. É preciso comparar o resultado com a previsão que dominava o mercado.
Para quem não opera profissionalmente, tentar ganhar dinheiro com o movimento de algumas horas costuma ser arriscado. Dólar, ações e títulos longos podem oscilar fortemente e mudar de direção após uma entrevista coletiva. Uma carteira bem construída deve suportar diferentes cenários, sem depender de um palpite sobre a palavra que um presidente de banco central usará no comunicado.
Quanto podem render poupança, CDB e Tesouro depois da decisão?
Se a Selic cair de 14% para 13,75%, investimentos pós-fixados continuarão oferecendo remuneração nominal elevada, mas passarão a render um pouco menos. A mudança é pequena quando observada em um mês, porém se acumula com o tempo e pode ser mais perceptível em valores maiores. A comparação abaixo é apenas ilustrativa, usa taxas anualizadas e não substitui a consulta às condições de cada produto.
| Aplicação | Com Selic a 14% | Com Selic a 13,75% | O que observar |
|---|---|---|---|
| Poupança | Mantém 0,5% ao mês mais TR | Mantém 0,5% ao mês mais TR | A regra só muda quando a Selic fica igual ou abaixo de 8,5% |
| CDB de 100% do CDI | Cerca de 13,9% bruto ao ano | Cerca de 13,65% bruto ao ano | Há IR regressivo e risco do banco emissor; confira o FGC |
| Tesouro Selic | Acompanha de perto a Selic | Passa a acompanhar o novo patamar | Pode apresentar pequena oscilação na venda antecipada |
| Tesouro Prefixado | Pode valorizar se as taxas caírem | Novas compras podem oferecer taxa menor | Está sujeito à marcação a mercado |
| Tesouro IPCA+ | Depende do juro real negociado | Pode valorizar se as taxas longas caírem | O prazo longo aumenta a oscilação |
Em uma simulação simples, R$ 10 mil aplicados por 12 meses em um CDB que pague 100% do CDI renderiam algo próximo de R$ 1.390 brutos se o CDI permanecesse em 13,9% durante todo o período. Com CDI de 13,65%, seriam cerca de R$ 1.365 brutos. Após a alíquota de 17,5% de Imposto de Renda válida para aplicações entre 361 e 720 dias, a diferença líquida seria de aproximadamente R$ 21. É um cálculo didático: o CDI pode mudar várias vezes durante o ano, e a rentabilidade real dependerá da inflação.
A poupança não sofre mudança imediata com uma Selic de 13,75%. Como a taxa básica continuaria acima de 8,5%, a regra permaneceria em 0,5% ao mês mais Taxa Referencial. Ela tem isenção de Imposto de Renda para pessoa física e simplicidade, mas costuma render menos que alternativas pós-fixadas competitivas. Também existe o aniversário da poupança: retirar antes da data mensal pode fazer o poupador perder a remuneração daquele período.
O Tesouro Selic é frequentemente usado para reserva de emergência por combinar segurança do Tesouro Nacional e liquidez diária. Mesmo assim, ele não deve ser apresentado como uma aplicação de valor absolutamente imóvel. A venda antecipada ocorre a preço de mercado e pode haver pequenas oscilações, especialmente em títulos mais longos. Para objetivos de curtíssimo prazo, é importante conhecer prazo de liquidação e horário de resgate. No CDB, é necessário verificar se existe liquidez diária, carência e cobertura do Fundo Garantidor de Créditos dentro dos limites aplicáveis.
Já o Tesouro Prefixado e o Tesouro IPCA+ exigem mais cuidado. Quando os juros de mercado caem, títulos antigos que pagam taxas maiores tendem a valorizar; quando as taxas sobem, seus preços tendem a cair. Esse mecanismo é a marcação a mercado. Quem leva o título ao vencimento recebe a regra de rentabilidade contratada, desde que respeite as condições do papel. Quem vende antes pode obter lucro ou prejuízo. Quanto maior o prazo, maior costuma ser a sensibilidade às mudanças de juros.
No crédito, a transmissão é lenta. Um corte de 0,25 ponto pode reduzir o custo de captação dos bancos, mas não significa desconto igual no cartão, cheque especial, financiamento ou empréstimo pessoal. O consumidor deve comparar o Custo Efetivo Total, o CET, que inclui juros, tarifas, seguros e outros encargos. Uma prestação menor pode esconder prazo maior e custo total mais elevado. A decisão correta não é olhar apenas a parcela que cabe no mês, mas o total pago até o fim.
Como se preparar sem apostar todo o dinheiro em um único cenário?
A primeira providência é separar dinheiro por objetivo. A reserva de emergência precisa de liquidez e baixa oscilação; recursos para uma compra em dois ou três anos podem aceitar outro prazo; investimentos para aposentadoria podem combinar inflação, renda fixa e ativos de maior risco. Quando tudo é colocado no mesmo produto, a pessoa corre o risco de vender no pior momento para cobrir uma necessidade que já poderia ter sido prevista.
A segunda é evitar decisões radicais na véspera da reunião. Mudar toda a carteira porque a Selic pode cair 0,25 ponto ou comprar dólar apenas porque o Fed pode subir juros transforma planejamento em aposta. Uma alternativa mais equilibrada é fazer aportes graduais, diversificar indexadores e prazos e manter uma parcela compatível com o perfil do investidor em ativos de liquidez. Assim, a carteira não depende de um único resultado.
Quem tem dívida cara deve priorizar o passivo antes de procurar a aplicação com maior taxa. Não faz sentido receber 1% ao mês em um investimento enquanto se paga várias vezes isso no rotativo do cartão. Vale pedir portabilidade, renegociar, antecipar parcelas quando houver desconto real e evitar contratar crédito contando com cortes rápidos da Selic. Mesmo que o ciclo de redução continue, o juro ao consumidor pode permanecer elevado por bastante tempo.
Para quem pretende comprar Tesouro Prefixado ou IPCA+, uma estratégia possível é dividir os aportes entre vencimentos, em vez de aplicar tudo em um único dia. Isso reduz o risco de concentrar a compra em uma taxa desfavorável. Também é essencial escolher um vencimento compatível com a data do objetivo. Se existe grande chance de precisar do dinheiro antes, um título longo pode gerar desconforto justamente quando a marcação a mercado estiver negativa.
Nos dias seguintes à Super Quarta, o mais relevante será observar três mensagens: até onde o Copom enxerga espaço para novos cortes, por quanto tempo o Fed considera necessário manter juros altos e como os riscos fiscais e externostọодаря Sath appear in the communiqués. Essas pistas influenciam muito mais o planejamento do que a oscilação de alguns minutos no dólar ou no Ibovespa.
A Super Quarta importa, mas não exige pânico. Ela funciona como um retrato das prioridades dos dois bancos centrais. No Brasil, a busca é reduzir a inflação sem sufocar ainda mais a atividade; nos Estados Unidos, o desafio é controlar preços sem provocar desaceleração excessiva. Para a família, a melhor defesa continua sendo simples: dívida cara sob controle, reserva de emergência, investimentos adequados ao prazo e cautela com promessas de ganho rápido.
Aviso: Este conteúdo é informativo e não constitui recomendação individual de investimento. Taxas e expectativas podem mudar até a reunião.
Fontes consultadas: Banco Central do Brasil, Instituto Brasileiro de Geografia e Estatística e Federal Reserve.