
Palavra-chave principal: reserva de emergência
Título SEO: Reserva de emergência: quanto guardar e onde investir
Slug sugerido: reserva-de-emergencia-quanto-guardar-onde-investir
Meta descrição: Aprenda como calcular sua reserva de emergência, quanto guardar por mês, quais investimentos podem ser usados e quando o dinheiro deve ser retirado.
Categoria sugerida: Educação Financeira
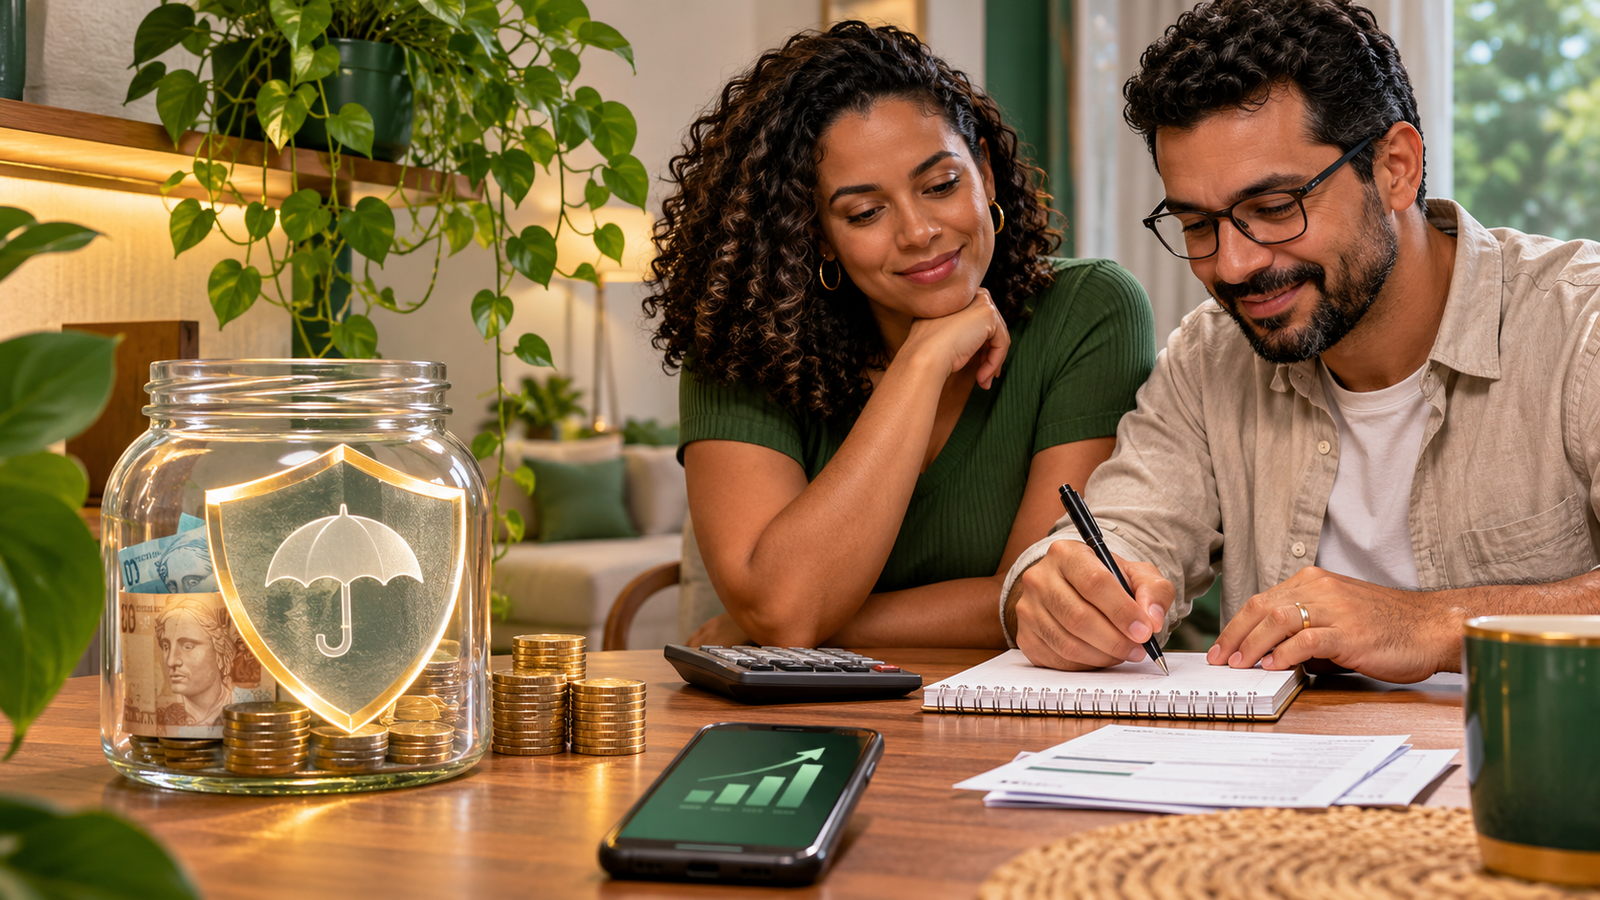
Imagem alternativa sugerida: Família organizando as finanças com dinheiro reservado para emergências.
Quem começa a se interessar por investimentos geralmente quer saber qual aplicação está pagando mais, quais ações podem subir ou se determinado fundo oferece uma boa rentabilidade. No entanto, antes de pensar em ganhar dinheiro com investimentos, existe uma etapa muito mais importante: criar uma reserva de emergência.
A reserva funciona como uma proteção contra situações que não estavam nos planos. Uma demissão, um problema de saúde, o conserto do carro, um defeito grave dentro de casa ou a redução inesperada da renda podem obrigar uma família a gastar um valor que não estava previsto no orçamento.
Quando não existe dinheiro guardado, a solução costuma ser recorrer ao cartão de crédito, ao cheque especial, ao empréstimo pessoal ou pedir ajuda para parentes. O problema é que uma dificuldade temporária pode se transformar em uma dívida longa e cara.
A reserva de emergência evita que isso aconteça. Ela não serve para deixar alguém rico e não precisa estar no investimento mais rentável do mercado. Sua principal função é oferecer segurança, liquidez e tranquilidade.
O Portal do Investidor, mantido pelo governo federal e ligado à Comissão de Valores Mobiliários, explica que a reserva deve ficar em aplicações de baixo risco, alta liquidez e sem carência. Isso acontece porque o dinheiro poderá ser necessário a qualquer momento.
Mesmo assim, muitas pessoas deixam de construir essa proteção porque acreditam que é necessário ganhar muito ou guardar uma quantia elevada todos os meses. Na realidade, a reserva pode começar com valores pequenos. O mais importante é transformar o hábito de guardar dinheiro em parte do orçamento.
O que é uma reserva de emergência e quando ela deve ser usada
A reserva de emergência é um valor separado exclusivamente para cobrir despesas urgentes e inesperadas. Ela funciona como uma espécie de colchão financeiro entre a pessoa e o endividamento.
Imagine uma família que precisa de R$ 3 mil por mês para pagar moradia, alimentação, transporte, energia, água, saúde e outras despesas essenciais. Se uma das fontes de renda desaparecer, essa família continuará tendo contas para pagar.
Com uma reserva, será possível manter as despesas básicas durante algum tempo enquanto a renda não se normaliza. Sem ela, a família poderá começar a acumular parcelas e juros justamente quando estiver mais vulnerável.
A reserva pode ser utilizada em situações como:
- Demissão ou perda de parte da renda;
- Emergência médica não coberta pelo plano de saúde;
- Medicamento ou tratamento inesperado;
- Conserto urgente da casa;
- Reparo necessário no veículo utilizado para trabalhar;
- Viagem emergencial por motivo familiar;
- Problema grave com equipamento usado para gerar renda;
- Despesa jurídica ou familiar que não poderia ser prevista.
Por outro lado, existem gastos que não deveriam ser tratados como emergências. IPVA, IPTU, matrícula escolar, material escolar, manutenção periódica do carro, presentes de Natal e viagens são despesas previsíveis.
Mesmo que esses pagamentos aconteçam apenas uma vez por ano, sabemos que eles chegarão. Por isso, o ideal é criar uma reserva separada para despesas anuais.
Também não é recomendável retirar dinheiro da reserva para aproveitar uma promoção, trocar de celular, comprar roupas ou fazer uma viagem. Uma oferta pode parecer uma oportunidade, mas não é uma emergência.
Uma boa pergunta antes de retirar o dinheiro é: essa despesa é urgente, necessária e não poderia ser prevista?
Se a resposta for positiva para as três perguntas, provavelmente existe uma emergência verdadeira. Se a compra puder esperar ou já deveria ter sido incluída no planejamento, o dinheiro precisa vir de outra parte do orçamento.
A reserva também não deve ser confundida com o dinheiro destinado à aposentadoria, à entrada de um imóvel ou à educação dos filhos. Cada objetivo precisa ter seu próprio planejamento.
Misturar todos os objetivos em uma única aplicação aumenta o risco de utilizar o dinheiro errado. Ao retirar parte do valor reservado para a aposentadoria, por exemplo, a pessoa prejudica um objetivo de longo prazo. Ao usar a reserva de emergência para comprar um carro, fica desprotegida diante de um imprevisto real.
Quanto dinheiro deve ser guardado
Não existe um valor único que sirva para todas as pessoas. O tamanho da reserva depende das despesas essenciais, da estabilidade da renda, do número de pessoas que contribuem para a casa e da facilidade de encontrar outra fonte de rendimento.
A orientação geral apresentada no Portal do Investidor é manter entre seis e doze meses de gastos. O valor exato pode variar de acordo com a estabilidade no trabalho, o tipo de renda e a quantidade de pessoas responsáveis pelo orçamento familiar.
Uma pessoa concursada, com renda estável e duas fontes de renda dentro de casa, pode se sentir protegida com uma reserva equivalente a seis meses de despesas essenciais.
Um trabalhador autônomo, microempreendedor, vendedor com remuneração variável ou profissional de aplicativo pode precisar de uma reserva maior, próxima de nove ou doze meses. Isso acontece porque a renda dessas pessoas pode diminuir repentinamente.
O primeiro passo é descobrir quanto custa manter a casa funcionando. Nesse cálculo, devem entrar apenas as despesas essenciais:
| Despesa essencial | Valor do exemplo |
|---|---|
| Moradia | R$ 1.200 |
| Alimentação | R$ 900 |
| Água, luz, gás e internet | R$ 400 |
| Transporte | R$ 400 |
| Saúde e medicamentos | R$ 300 |
| Outras despesas necessárias | R$ 300 |
| Total mensal essencial | R$ 3.500 |
Nesse exemplo, uma reserva de seis meses seria de R$ 21 mil. Uma proteção equivalente a doze meses chegaria a R$ 42 mil.
Ao ver esses números, algumas pessoas podem pensar que nunca conseguirão montar uma reserva. Esse é um dos principais erros. A meta final pode ser grande, mas ela não precisa ser alcançada de uma só vez.
Quem ainda não possui nenhum dinheiro guardado pode começar com uma pequena reserva inicial. A primeira meta pode ser R$ 500. Depois, R$ 1 mil. Em seguida, o equivalente a uma semana de despesas, um mês, três meses e finalmente seis meses.
A construção por etapas evita que uma meta distante provoque desânimo. Cada valor acumulado já representa uma proteção maior do que existia antes.
Uma família que guarda R$ 100 por mês terá R$ 1.200 depois de um ano, sem considerar os rendimentos. Esse valor talvez não seja suficiente para cobrir meses de despesas, mas poderá pagar um reparo, uma consulta ou um medicamento sem recorrer ao cartão.
Quem consegue guardar R$ 300 por mês terá R$ 3.600 em um ano. Com R$ 500 mensais, serão R$ 6 mil. Valores extras, como décimo terceiro salário, restituição do Imposto de Renda, bônus, comissões e renda obtida com trabalhos adicionais, podem acelerar esse processo.
A pessoa não precisa interromper completamente sua qualidade de vida até alcançar a meta. Um plano excessivamente rígido costuma ser abandonado rapidamente. É melhor guardar um valor possível todos os meses do que estabelecer uma quantia elevada e desistir depois de pouco tempo.
Como montar a reserva mesmo ganhando pouco
O primeiro passo é conhecer o próprio orçamento. O Banco Central define o orçamento pessoal como um planejamento que mostra quanto a pessoa ganha, quanto gasta e para onde o dinheiro está indo. A instituição também lembra que não é necessário utilizar um aplicativo sofisticado: um caderno, uma folha de papel ou uma planilha simples podem cumprir essa função. bcb.gov.br
Durante pelo menos trinta dias, anote todas as entradas e saídas. Inclua contas fixas, parcelas, compras pequenas, assinaturas e gastos realizados por Pix.
As pequenas despesas precisam ser observadas porque muitas vezes passam despercebidas. Uma compra de R$ 15 parece ter pouco impacto, mas se for repetida vinte vezes durante o mês representará R$ 300.
Depois de mapear os gastos, separe as despesas em três grupos:
- Essenciais, como moradia, alimentação, saúde e transporte;
- Importantes, mas ajustáveis, como planos, assinaturas e determinados serviços;
- Não essenciais, como compras por impulso e gastos que poderiam ser adiados.
Isso não significa eliminar todo lazer. O objetivo é identificar o que pode ser reduzido sem prejudicar necessidades básicas e sem tornar o planejamento impossível de manter.
Em seguida, escolha um valor fixo para guardar logo depois de receber. O Banco Central chama essa prática de “pagar-se primeiro”. Se a pessoa esperar o final do mês para investir apenas o que sobrou, provavelmente não sobrará nada.
O valor pode ser pequeno. O mais importante é que a transferência aconteça todos os meses.
Uma alternativa é programar uma transferência automática para o dia seguinte ao recebimento do salário. Dessa forma, o dinheiro sai da conta antes que seja utilizado em outras compras.
Quem recebe renda variável pode trabalhar com uma porcentagem. Por exemplo, separar 5% ou 10% de cada pagamento recebido. Nos meses melhores, o valor guardado será maior. Nos meses mais fracos, será menor, mas o hábito continuará.
Também é possível usar uma regra para rendas extras. A pessoa pode decidir que 50% de todo dinheiro que não faz parte da renda normal será destinado à reserva. O restante poderá ser usado para outros objetivos ou despesas.
Outra estratégia é transformar cortes permanentes em aportes. Se uma assinatura de R$ 50 foi cancelada, esses R$ 50 precisam ser transferidos para a reserva. Caso contrário, o valor provavelmente será absorvido por outro gasto.
Para quem está endividado, surge uma dúvida: é melhor pagar as dívidas ou construir a reserva?
Dívidas com juros elevados, como rotativo do cartão e cheque especial, normalmente devem ser priorizadas. Os juros podem crescer mais rapidamente do que qualquer rendimento obtido em uma aplicação conservadora.
Mesmo assim, pode ser útil construir uma pequena reserva inicial enquanto a dívida é renegociada. Sem nenhuma proteção, qualquer imprevisto poderá obrigar a pessoa a usar novamente o cartão e reiniciar o ciclo de endividamento.
Nesse caso, a estratégia pode ser juntar primeiro uma proteção de R$ 500 ou R$ 1 mil, concentrar a maior parte do dinheiro disponível na quitação das dívidas mais caras e depois aumentar a reserva.
A decisão precisa considerar as taxas de juros, as condições da renegociação e a realidade familiar. Educação financeira não significa seguir uma fórmula rígida, mas compreender as consequências de cada escolha.
Onde deixar o dinheiro da reserva de emergência
A reserva deve priorizar três características: segurança, liquidez e simplicidade.
Liquidez é a facilidade de transformar o investimento em dinheiro disponível para uso. Uma aplicação pode permitir resgate, mas demorar dias para liberar o valor. Em uma emergência, essa diferença é importante.
O Portal do Investidor explica que liquidez não é sinônimo de ausência de risco. Um investimento pode permitir resgate diário e ainda sofrer oscilações de preço ou apresentar risco de crédito.
Por isso, não basta escolher uma aplicação que permita retiradas. Também é necessário entender se o valor pode variar e quanto tempo o dinheiro levará para chegar à conta.
Poupança
A poupança possui facilidade de uso, isenção de Imposto de Renda para pessoas físicas e possibilidade de retirada a qualquer momento. Por isso, ainda pode ser utilizada por quem está começando e precisa manter o dinheiro acessível.
A desvantagem é que a rentabilidade costuma ser inferior à de outras opções conservadoras. Além disso, o rendimento ocorre na chamada data de aniversário. Quando o dinheiro é retirado antes dessa data, o rendimento daquele período não é recebido.
Mesmo não sendo a alternativa mais rentável, a poupança pode ser melhor do que deixar o dinheiro parado na conta-corrente ou não guardar nada.
CDB com liquidez diária
O CDB é um título emitido por um banco. Na prática, o investidor empresta dinheiro para a instituição e recebe uma remuneração.
Para a reserva, é importante verificar se o CDB oferece liquidez diária e se não possui prazo de carência. Alguns CDBs só permitem o resgate no vencimento e, portanto, não servem para emergências.
Também é necessário confirmar os horários e prazos de liberação. Liquidez diária não significa necessariamente dinheiro disponível durante a madrugada, em feriados ou finais de semana.
CDBs estão entre os produtos protegidos pelo Fundo Garantidor de Créditos. O limite ordinário é de até R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado financeiro, respeitando o teto global de R$ 1 milhão em garantias pagas no período de quatro anos.
A proteção do FGC é importante, mas o pagamento não é instantâneo. Se um banco enfrentar liquidação, o investidor poderá precisar aguardar os procedimentos necessários. Por isso, quem depende do dinheiro para emergências pode evitar concentrar toda a reserva em uma única instituição.
Tesouro Selic
O Tesouro Selic é um título público federal cuja rentabilidade acompanha a taxa básica de juros. O próprio Tesouro Direto apresenta esse título como uma alternativa indicada para a reserva de emergência.
Ele possui baixo risco de crédito e pode ser vendido antes do vencimento. No entanto, o Tesouro Selic não funciona exatamente como uma conta-corrente. O resgate depende das regras e dos horários operacionais da plataforma.
Embora suas oscilações sejam normalmente pequenas, o título pode apresentar alguma variação de preço na venda antecipada. Por isso, é importante não confundir liquidez com rendimento totalmente garantido em qualquer momento.
Tesouro Reserva
Em maio de 2026, o Tesouro Nacional, a B3 e o Banco do Brasil lançaram o Tesouro Reserva. O título é indexado à Selic, aceita aplicações a partir de R$ 1 e foi criado com possibilidade de movimentação durante 24 horas por dia, inclusive em finais de semana.
Segundo o Tesouro Nacional, o produto não possui marcação a mercado, evitando oscilações no valor em momentos de volatilidade. No lançamento, ele estava disponível inicialmente para correntistas do Banco do Brasil, com previsão de expansão para outras instituições.
Antes de investir, é necessário verificar se o produto já está disponível na instituição utilizada e conhecer suas regras de movimentação.
Fundos de renda fixa conservadores
Alguns fundos de renda fixa oferecem liquidez diária e investem principalmente em títulos públicos. Eles podem ser utilizados, mas é necessário verificar taxa de administração, prazo de resgate e composição da carteira.
Um fundo com taxa elevada pode consumir parte importante da rentabilidade. Também é preciso observar se o resgate acontece no mesmo dia ou apenas depois de um ou mais dias úteis.
Fundos de renda fixa não possuem garantia do FGC. Isso não significa que sejam necessariamente inseguros, mas a pessoa precisa analisar os ativos presentes na carteira e os riscos do produto.
Uma estratégia prática é dividir a reserva. Uma pequena parte pode ficar em uma opção de acesso imediato, disponível inclusive fora do horário bancário. O restante pode permanecer em uma aplicação conservadora que ofereça rentabilidade melhor e resgate rápido.
| Opção | Acesso ao dinheiro | Oscilação | Proteção do FGC |
|---|---|---|---|
| Poupança | Geralmente imediato | Não costuma oscilar | Sim |
| CDB com liquidez diária | Depende da instituição | Normalmente baixa | Sim |
| Tesouro Selic | Depende das regras operacionais | Pode ter pequena oscilação | Não |
| Tesouro Reserva | Proposta de movimentação 24 horas | Sem marcação a mercado | Não |
| Fundo de renda fixa | Depende do prazo do fundo | Depende da carteira | Não |
A tabela serve como orientação geral. Taxas, prazos, tributação e regras podem variar entre produtos e instituições.
Quais investimentos devem ser evitados e como reconstruir a reserva
Ações, fundos imobiliários e criptomoedas não são adequados para a reserva de emergência. Esses ativos podem cair justamente quando o investidor precisar do dinheiro.
Imagine perder o emprego durante uma crise econômica. Nesse mesmo período, ações e fundos podem estar desvalorizados. Se a reserva estiver nesses ativos, a pessoa poderá ser obrigada a vender com prejuízo.
Títulos prefixados e Tesouro IPCA+ também não costumam ser as melhores alternativas para emergências. Embora sejam investimentos de renda fixa, seus preços oscilam antes do vencimento por causa da marcação a mercado.
LCI e LCA podem oferecer boas condições, mas muitas possuem carência. Se o dinheiro não puder ser retirado imediatamente, não deverá representar a parte principal da reserva.
Planos de previdência, imóveis, terrenos e títulos de capitalização também não oferecem a liquidez necessária para uma emergência.
Outro erro é escolher um investimento somente porque promete a maior rentabilidade. A reserva não é o lugar para correr riscos em busca de ganhos elevados. Quanto maior a promessa de retorno, maior costuma ser o risco envolvido.
O Portal do Investidor destaca que, para a reserva de emergência, o retorno é menos importante do que a segurança e a liquidez.
Depois de utilizar a reserva, o próximo objetivo deve ser reconstruí-la. Isso não significa devolver todo o valor imediatamente, mas retomar os aportes mensais assim que a situação estiver controlada.
Também é recomendável revisar a meta pelo menos uma vez por ano. Se o custo de vida aumentou, a reserva antiga pode não ser mais suficiente. Mudanças como nascimento de um filho, casamento, trabalho autônomo, financiamento de imóvel ou perda de uma das rendas da família também exigem um novo cálculo.
Quem alcançou a meta não precisa continuar colocando todo o dinheiro disponível na reserva. Depois de formar uma proteção adequada, os novos aportes podem ser direcionados para outros objetivos, como aposentadoria, imóvel, educação ou investimentos de longo prazo.
A reserva não foi criada para produzir o maior rendimento da carteira. Ela existe para impedir que um imprevisto destrua anos de planejamento.
Em muitos casos, o maior ganho não aparece no extrato da aplicação. Ele aparece nos juros que a pessoa não precisou pagar, no cartão que não precisou utilizar e na tranquilidade de tomar uma decisão sem desespero.
Começar com R$ 20, R$ 50 ou R$ 100 pode parecer pouco, mas representa o início de uma mudança. A segurança financeira não surge apenas quando alguém passa a ganhar mais. Ela começa quando uma parte da renda recebe um destino antes que o restante seja gasto.
Uma reserva completa pode levar meses ou anos para ser construída. O tempo necessário não diminui sua importância. Cada depósito aumenta a capacidade de enfrentar dificuldades sem transformar um problema inesperado em uma dívida.
Antes de procurar o investimento mais rentável, organize o orçamento, controle as dívidas e construa sua proteção. Investir para crescer é importante, mas estar preparado para não perder tudo diante de uma emergência vem primeiro.
Fontes consultadas: Banco Central, Portal do Investidor, Tesouro Direto, Tesouro Nacional e Fundo Garantidor de Créditos.